-5,21%
Vom Markt verdrängt: Der Rückgang der europäischen Hausgeräteindustrie
Die industrielle Landschaft der europäischen Hausgeräteindustrie wird durch anhaltenden Kostendruck und eine zunehmend anspruchsvolle Wettbewerbsdynamik aus China grundlegend verändert.
Über Jahrzehnte hinweg war das gleichmäßige Surren einer Waschmaschine oder die verlässliche Kühlleistung eines Kühlschranks in europäischen Haushalten Ausdruck heimischer Ingenieurskunst. Doch dieses industrielle Gleichgewicht gerät zunehmend ins Wanken. In ganz Europa befindet sich der Sektor der sogenannten „weißen Ware“ – also großer Haushaltsgeräte – in einem schleichenden, aber strukturellen Rückzug. Was einst eine tragende Säule der europäischen Industrie darstellte, wird heute zunehmend durch Importe ersetzt, insbesondere aus einem technologisch und strategisch aufstrebenden China.
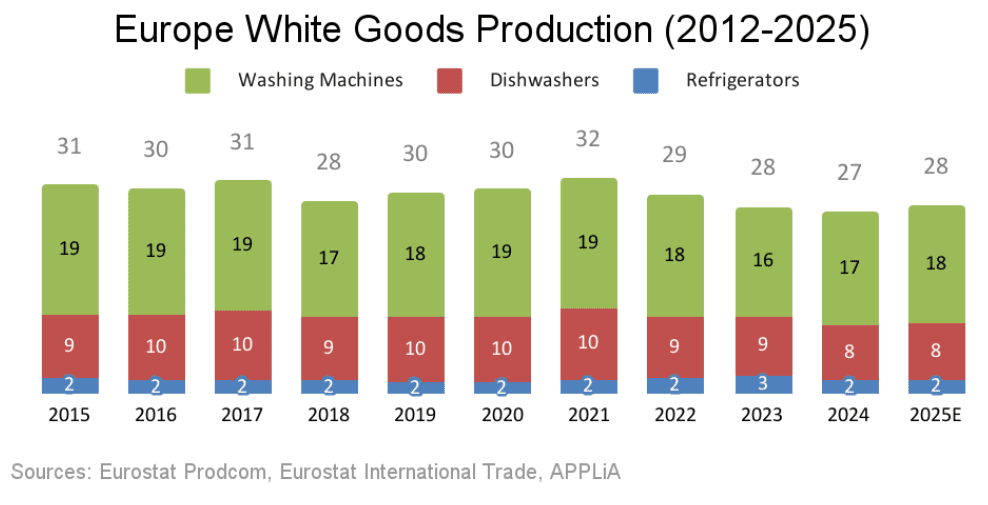
Die Zahlen zeigen eine kontinuierliche Erosion. Seit dem Zeitraum 2015–2019 ist die europäische Produktion von Haushaltsgeräten von rund 31 Millionen Einheiten pro Jahr auf lediglich 28 Millionen gesunken. Dabei handelt es sich nicht um eine zyklische Schwankung, sondern um einen konkreten Abbau industrieller Kapazitäten. Im gleichen Zeitraum wurden zwischen 20 und 25 große Produktionsstandorte geschlossen oder abgewickelt – von stillgelegten Montagebändern bei Whirlpool in Neapel bis hin zum Zusammenbruch der Groupe Brandt in Frankreich, wodurch mehr als 10.000 direkte Arbeitsplätze in der Fertigung verloren gingen. Die verbleibenden Kapazitäten konzentrieren sich zunehmend auf einige wenige kostengünstigere Standorte, während die Branche mit einem „doppelten Kostendruck“ durch Energie- und Arbeitskosten konfrontiert ist, der die Wettbewerbsfähigkeit gegenüber Asien seit 2020 weiter geschwächt hat.
Im Zuge der Energiekrise lagen die industriellen Strompreise in der Europäischen Union bis Anfang 2026 weiterhin doppelt so hoch wie in den Vereinigten Staaten und rund 50 % über dem Niveau in China. Gleichzeitig sind die Arbeitskosten in der Industrie seit Beginn des Jahrzehnts um mehr als 20 % gestiegen. Für Hersteller margenschwacher Produkte wie Geschirrspüler haben diese strukturellen Belastungen dazu geführt, dass westeuropäische Produktionsstandorte zunehmend wirtschaftlich nicht mehr tragfähig sind.
Die Reaktion der Branche zeigt sich in einer beschleunigten geografischen Neuordnung. Große europäische Hersteller verlagern ihre Produktion verstärkt innerhalb des Kontinents, um verbleibende Margen zu sichern. Miele, ein Referenzunternehmen deutscher Premium-Ingenieurskunst, verlagert derzeit die Montage von Waschmaschinen von seinem historischen Standort in Gütersloh nach Polen. Parallel dazu hat sich die Türkei zu einem zentralen strategischen Knotenpunkt entwickelt, der eine doppelte Funktion erfüllt. Einerseits dient sie als Basis für regionale Marktführer wie Arçelik – dessen Marke Beko heute gemessen am Volumen den europäischen Markt anführt. Andererseits fungiert sie als industrieller Anker für europäische Konzerne wie Bosch, die ihre türkischen Standorte zu einem der größten globalen Produktions- und Forschungszentren ausgebaut haben.
Während sich europäische Unternehmen in vermeintlich stabilere Regionen zurückziehen, sehen sie sich gleichzeitig mit einer offensiven und technologisch hochentwickelten Expansion chinesischer Akteure konfrontiert. Der Aufstieg Chinas basiert längst nicht mehr ausschließlich auf Massenproduktion, sondern auf einer gezielten industriepolitischen Strategie. Durch eine Reihe strategischer Übernahmen – darunter etablierte Marken wie Candy, Gorenje und zuletzt die Teka-Gruppe – ist es führenden globalen Akteuren gelungen, industrielle Skaleneffekte mit dem technologischen Erbe und der Ingenieurskompetenz europäischer Marken zu kombinieren. Diese Strategie wird durch eine wachsende industrielle Präsenz in regionalen Hubs wie der Türkei unterstützt, wo Investitionen wie die jüngsten Werkserweiterungen von Haier eine effiziente Versorgung des europäischen Marktes ermöglichen.
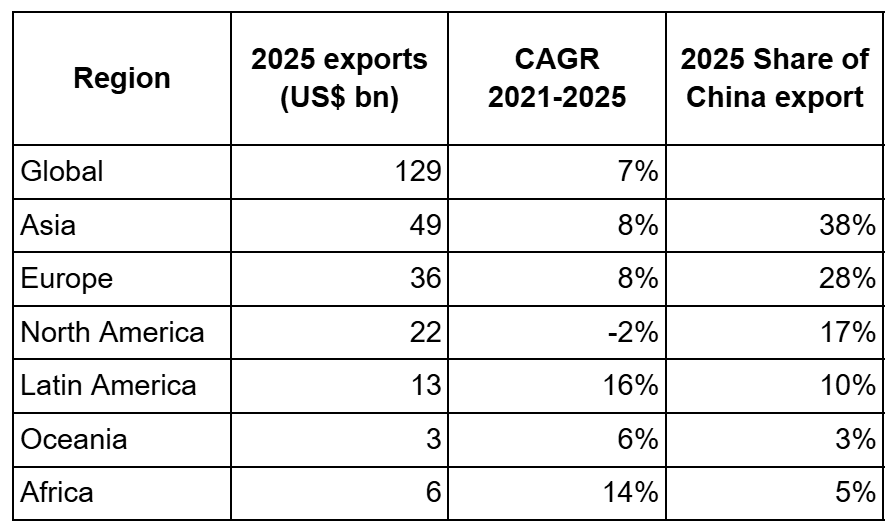
Besonders relevant ist, dass sich der Wettbewerb zunehmend von der reinen Preisdimension entfernt. Das frühere Narrativ günstiger Importprodukte wird durch eine neue, technologiebasierte Wettbewerbsdynamik ersetzt. Internationale Fachmessen zeigen deutlich, dass die neueste Produktgeneration häufig Leistungsniveaus erreicht, die über die strengsten Energieeffizienzstandards der EU hinausgehen. Getrieben durch KI-integrierte Sensorik und fortschrittliche Wärmepumpentechnologien definieren diese Innovationen das Premiumsegment neu und setzen neue Maßstäbe in Bezug auf Leistung und Energieeffizienz. Diese Entwicklung spiegelt eine globale Verschiebung hin zu einer industriellen Produktion mit hoher Wertschöpfung und technologischer Komplexität wider. Europa nimmt inzwischen 28 % der gesamten chinesischen Exporte von Haushaltsgeräten auf. Die Lieferungen chinesischer Waschmaschinen in die EU wachsen seit 2021 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14 %, während 70 % der europäischen Importe von Weißer Ware aus China stammen.
Chinesische Geräteexporte nach Regionen im Jahr 2025 und Wachstum seit 2021
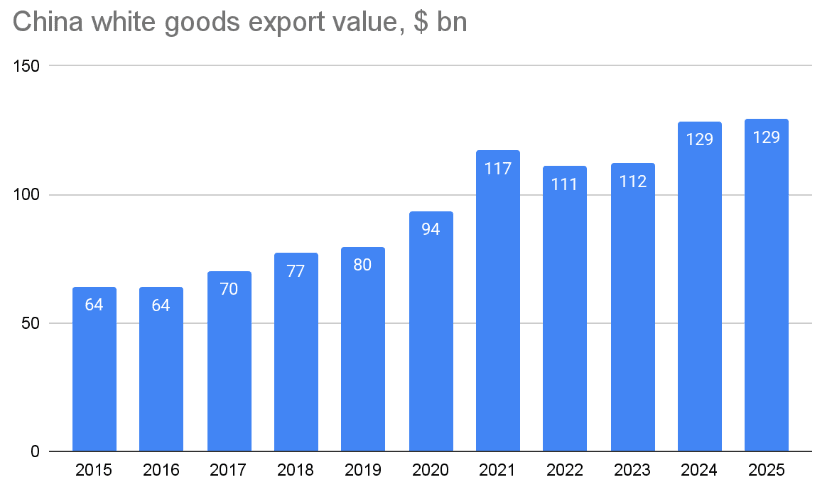
EU-Importe aus China: Wachstum von 2021 bis 2025
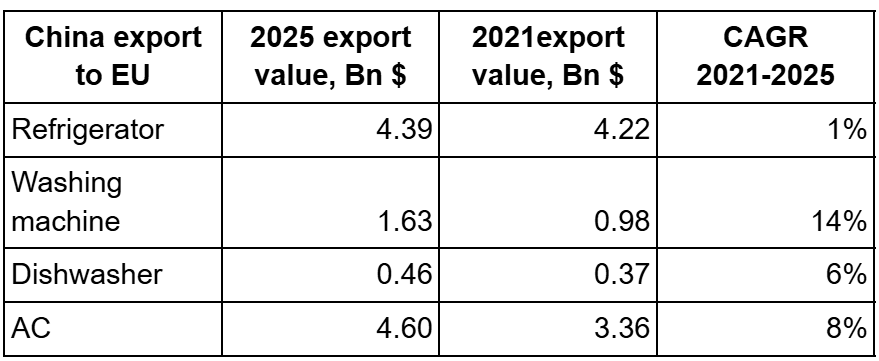
Datenquelle: China Chamber of Commerce for Import and Export of Machinery and Electronic Products, Custom, Huatai Securities, CEIC
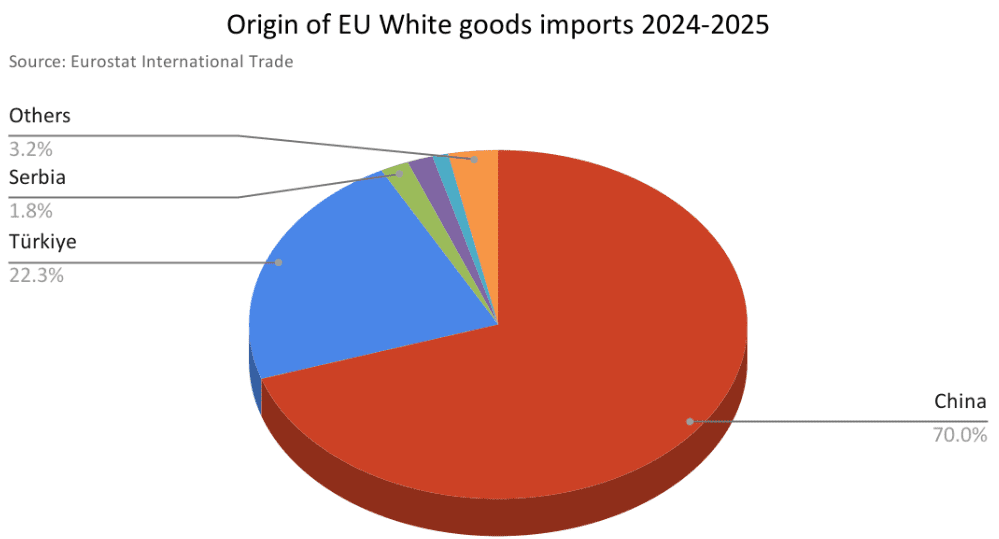
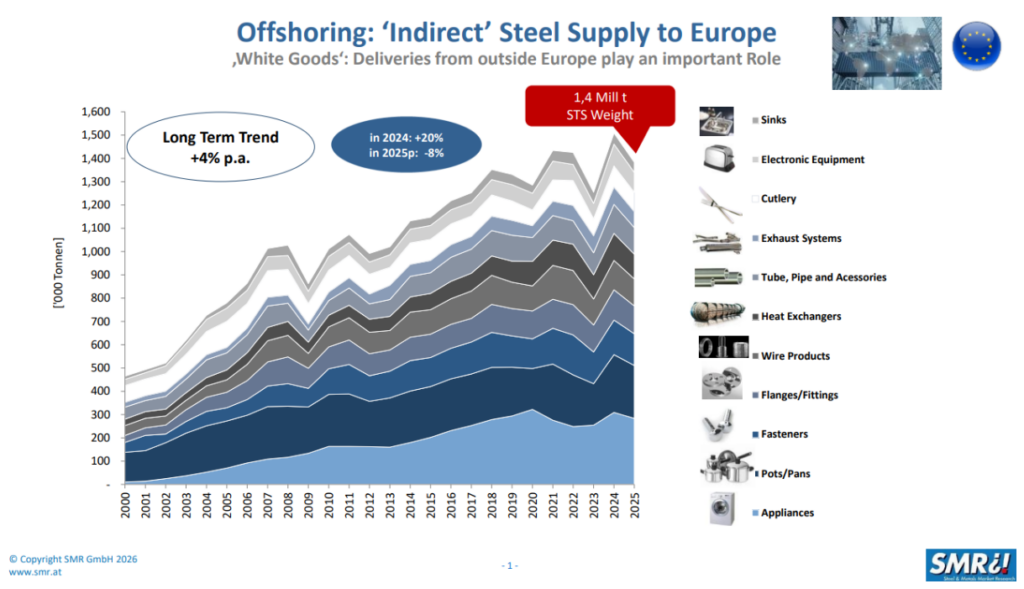
Für die regionale Stahlindustrie stellen diese veränderten Produktionsmuster eine grundlegende Verschiebung der traditionellen Nachfrage dar. Mit der Anpassung der industriellen Wertschöpfungsketten wird ein zunehmender Anteil der Nachfrage nach hochwertigen Werkstoffen über „eingebetteten“ Stahl in importierten Endprodukten gedeckt.
Da die Importdurchdringung bei Waschmaschinen und Geschirrspülern inzwischen 44 % bzw. 48 % erreicht, entwickelt sich die Wertschöpfungskette zunehmend global. Prognosen für 2025 gehen davon aus, dass 1.400 kt indirekter Edelstahlbedarf über internationale Handelsströme gedeckt werden, wobei das Segment der Weißen Ware mit 285 kt einen wesentlichen Anteil ausmacht und als wichtiger Wachstumstreiber für indirekte Importe gilt.
Die Bewältigung dieser Entwicklung erfordert eine gezielte Verbesserung der Kostenwettbewerbsfähigkeit sowie eine Beschleunigung technologischer Innovation, um die langfristige Wettbewerbsfähigkeit der regionalen Industrie zu sichern.
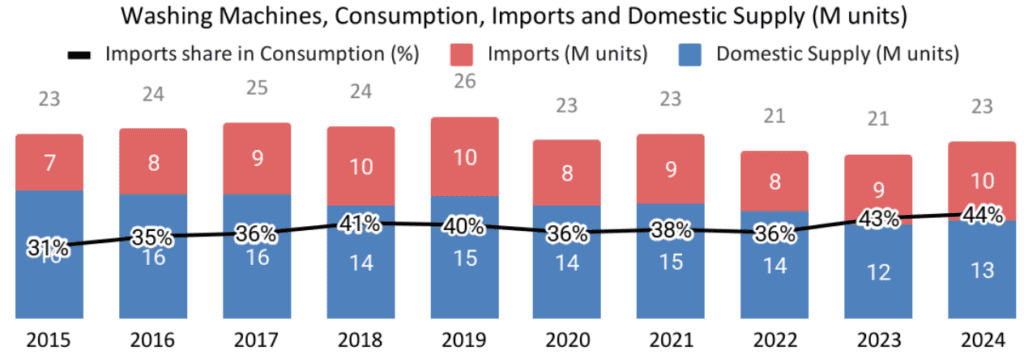
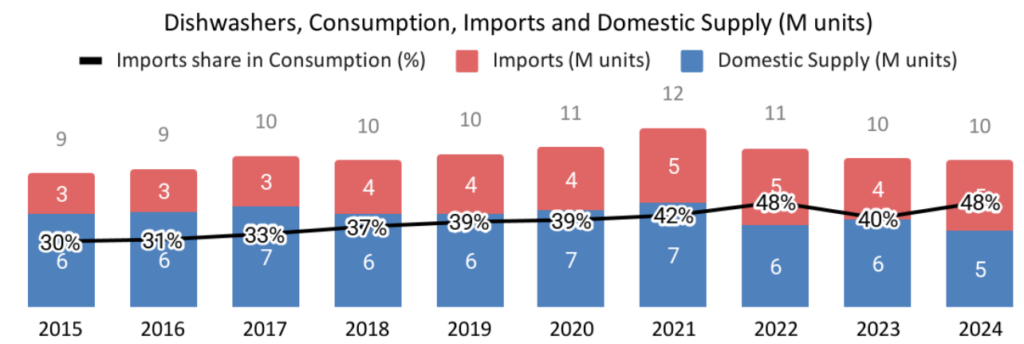
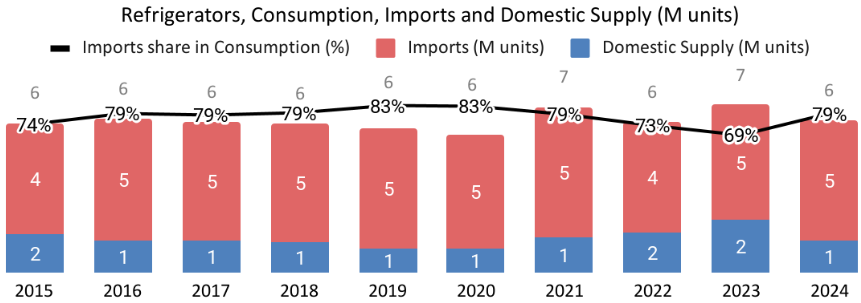
Hinweis: Der Verbrauch wird berechnet als Produktion + Importe – Exporte. Der Importanteil entspricht dem Anteil der Importe am Gesamtverbrauch.
Quellen: Eurostat Prodcom, Eurostat Trade, APPLiA.
Quellen und Referenzen:
- https://www.midea.com.cn/zh/about-midea/news/_teka_
- https://mp.weixin.qq.com/s/G9EkQTR93zdVbC0YxH4wag
- https://mp.weixin.qq.com/s/CajHKeiusev5II6bjg87lA
- Italian workers fight against closure of Whirlpool in Naples, IndustriALL.
- Beko Europe launches as Whirlpool–Arçelik merger completes, kbbreview.
- Brandt, France’s last major home appliance maker, is liquidated, Le Monde.
- The crisis surrounding Beko Europe and worker protection, European Parliament.
- Energy Cost Gap: IEA (2026) Electricity Analysis – Confirms EU industrial prices remain twice US levels and 50% above China.
- Labor Costs: Eurostat (2026) Labour Cost Index – Details the ongoing rise in EU manufacturing costs, showing 3.7% annual growth into 2026.
- Miele Relocation: K-Online News – Reporting on Miele’s strategy to shift assembly to Poland for „favourable cost situations.“
- Haier Expansion: Haier Europe Corporate – Official details on the million-unit capacity plants in Turkey.
- China Innovation: Xinhua / IFA Berlin 2025 – Documentation of Chinese appliances exceeding EU Class A efficiency standards by 30-70%.
- Beko Europe Market Position: PR Newswire / Arçelik – Confirmation of Beko Europe as the largest white-goods player in Europe by volume.