-5,21%
Spazzata via: il declino dell’industria europea dei grandi elettrodomestici
Il panorama produttivo del settore europeo dei grandi elettrodomestici è in fase di profonda trasformazione, sotto la pressione persistente dei costi e di una concorrenza cinese sempre più sofisticata dal punto di vista tecnologico e strategico.
Per decenni, il ronzio regolare di una lavatrice o l’affidabile funzionamento di un frigorifero nelle cucine europee rappresentavano l’espressione dell’ingegneria industriale locale. Oggi questo equilibrio industriale si sta progressivamente indebolendo. In tutto il continente, il settore della cosiddetta “white goods” — ovvero i grandi elettrodomestici che costituiscono la base della vita domestica — è interessato da un processo di delocalizzazione lento ma strutturale. Ciò che un tempo rappresentava un pilastro della manifattura europea viene sempre più sostituito da importazioni, principalmente provenienti da una Cina in forte ascesa sia sul piano tecnologico sia su quello strategico.
I dati evidenziano una progressiva erosione. Dal periodo 2015–2019, la produzione europea di elettrodomestici è passata da circa 31 milioni di unità annue a soli 28 milioni. Non si tratta di una semplice flessione ciclica, ma di un ridimensionamento concreto della capacità industriale. Nello stesso periodo, tra 20 e 25 grandi impianti produttivi sono stati chiusi o liquidati — dalle linee di assemblaggio fermate di Whirlpool a Napoli fino al fallimento del Groupe Brandt in Francia, con la perdita di oltre 10.000 posti di lavoro diretti nel settore manifatturiero. Le capacità produttive rimanenti si concentrano sempre più in un numero limitato di hub a basso costo, mentre il settore affronta una “doppia pressione” legata all’aumento dei costi energetici e del lavoro, che ha ampliato il divario di competitività con l’Asia a partire dal 2020.
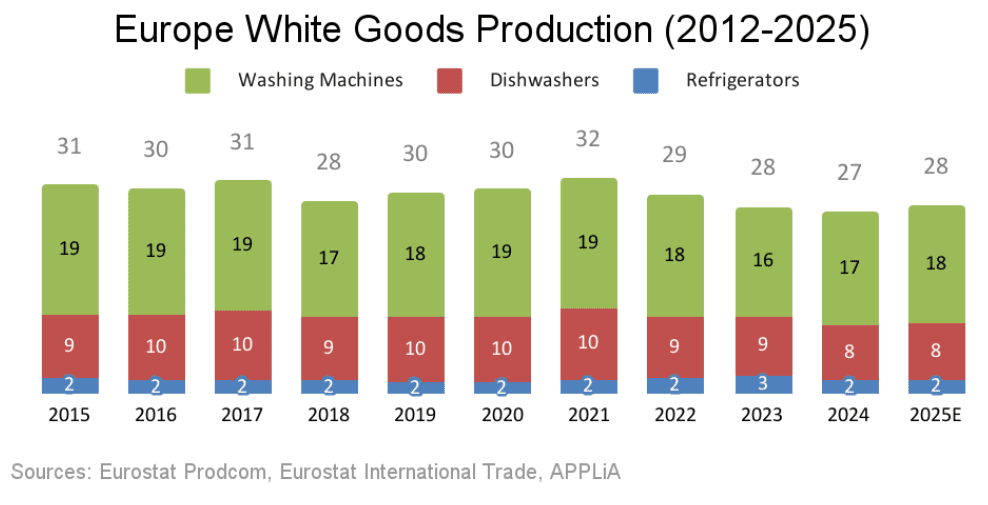
In the wake of the energy crisis, EU industrial electricity prices remained twice as high as those in the United States and roughly 50% higher than in China through early 2026. Compounding this, manufacturing labor costs in the EU have surged by over 20% since the start of the decade. For manufacturers of low-margin goods like dishwashers, these structural headwinds have turned Western European factories into unsustainable islands.
La risposta del settore si è tradotta in una rapida riorganizzazione geografica. I principali gruppi europei stanno progressivamente delocalizzando all’interno dei confini del continente per preservare i margini residui. Miele, simbolo dell’ingegneria premium tedesca, sta trasferendo l’assemblaggio delle lavatrici dal suo storico sito di Gütersloh verso la Polonia. Nel frattempo, la Turchia si è affermata come un nodo strategico centrale, con una funzione duplice. Da un lato, rappresenta una base per attori regionali come Arçelik — il cui marchio Beko è oggi leader del mercato europeo per volumi. Dall’altro, costituisce una piattaforma industriale chiave per gruppi europei come Bosch, che ha trasformato le proprie operazioni in Turchia in uno dei principali poli globali di produzione e ricerca e sviluppo.
Tuttavia, mentre le aziende europee si riposizionano verso aree più competitive, si trovano ad affrontare un’espansione cinese aggressiva e altamente sofisticata. L’ascesa della Cina non si basa più esclusivamente sulla produzione di massa, ma su una strategia industriale integrata. Attraverso una serie di acquisizioni mirate — tra cui marchi storici come Candy, Gorenje e, più recentemente, il gruppo Teka — i principali gruppi globali hanno combinato la propria scala industriale con il patrimonio tecnologico e l’expertise ingegneristica europea. Questa strategia è ulteriormente rafforzata da una crescente presenza produttiva in hub regionali come la Turchia, dove investimenti recenti, tra cui le espansioni degli impianti Haier, consentono di servire in modo efficiente il mercato europeo.
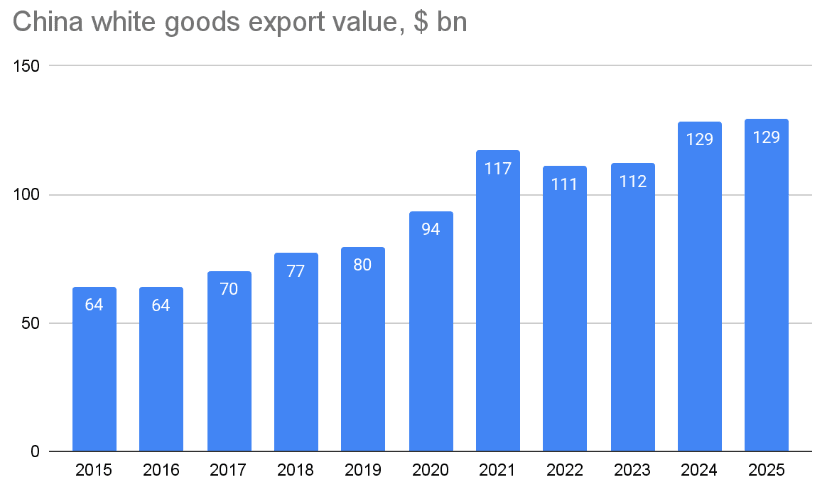
Un elemento particolarmente rilevante per i dirigenti europei è che la pressione competitiva non si limita più al prezzo. La tradizionale percezione di importazioni a basso costo è stata sostituita da una competizione basata sull’innovazione tecnologica. Le più recenti fiere internazionali evidenziano una nuova generazione di prodotti che spesso supera i più rigorosi standard europei in termini di efficienza energetica. Grazie all’integrazione di sensori basati sull’intelligenza artificiale e all’impiego di tecnologie avanzate a pompa di calore, queste innovazioni stanno ridefinendo il segmento premium e stabilendo nuovi standard in termini di prestazioni e sostenibilità. Questa evoluzione riflette una tendenza globale verso una produzione ad alto valore aggiunto, caratterizzata da elevata sofisticazione tecnica ed efficienza energetica. Oggi l’Europa assorbe il 28% delle esportazioni totali cinesi di elettrodomestici. Le esportazioni di lavatrici cinesi verso l’UE crescono a un tasso annuo composto del 14% dal 2021, mentre il 70% delle importazioni europee di grandi elettrodomestici proviene dalla Cina.
Esportazioni cinesi di elettrodomestici per regione nel 2025 e crescita dal 2021
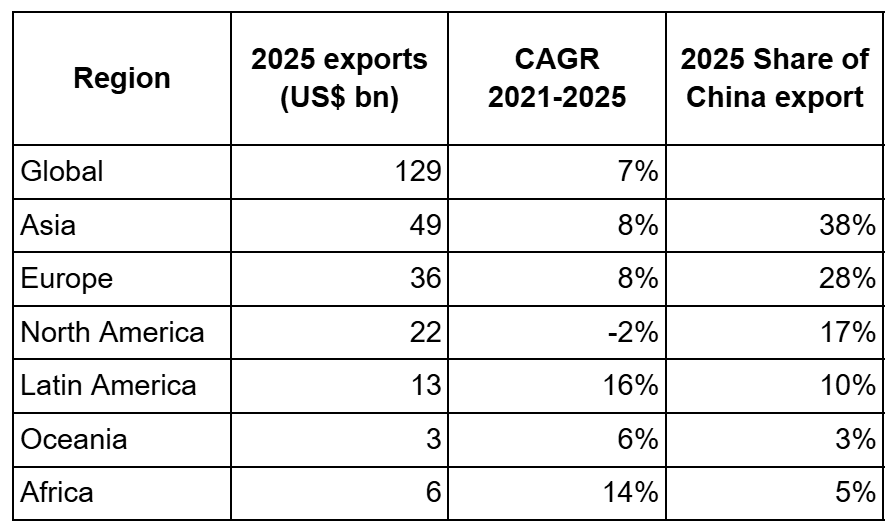
Importazioni dell’UE dalla Cina: crescita dal 2021 al 2025
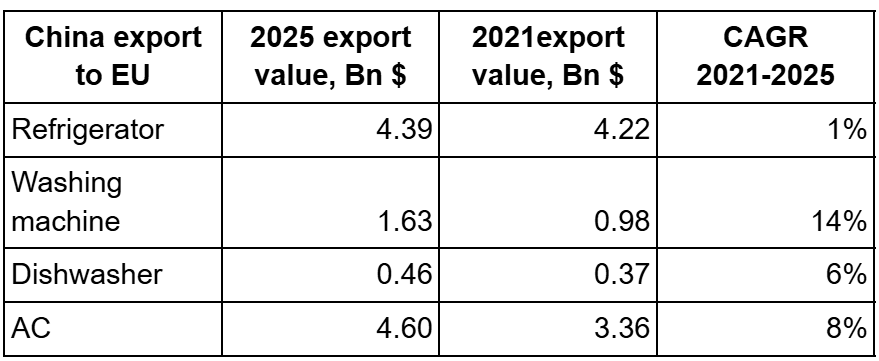
Fonte dei dati: China Chamber of Commerce for Import and Export of Machinery and Electronic Products, Custom, Huatai Securities, CEIC
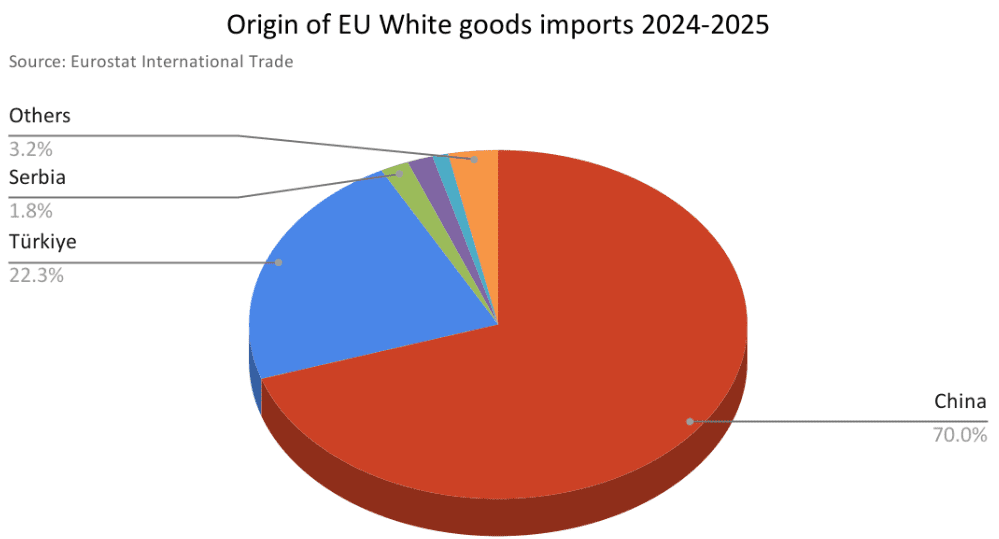
Per il settore siderurgico regionale, questi cambiamenti nei modelli produttivi rappresentano una trasformazione significativa della domanda tradizionale. Con l’evoluzione delle impronte industriali, una quota crescente della domanda di materiali ad alte prestazioni viene soddisfatta attraverso acciaio “incorporato” nei prodotti finiti importati.
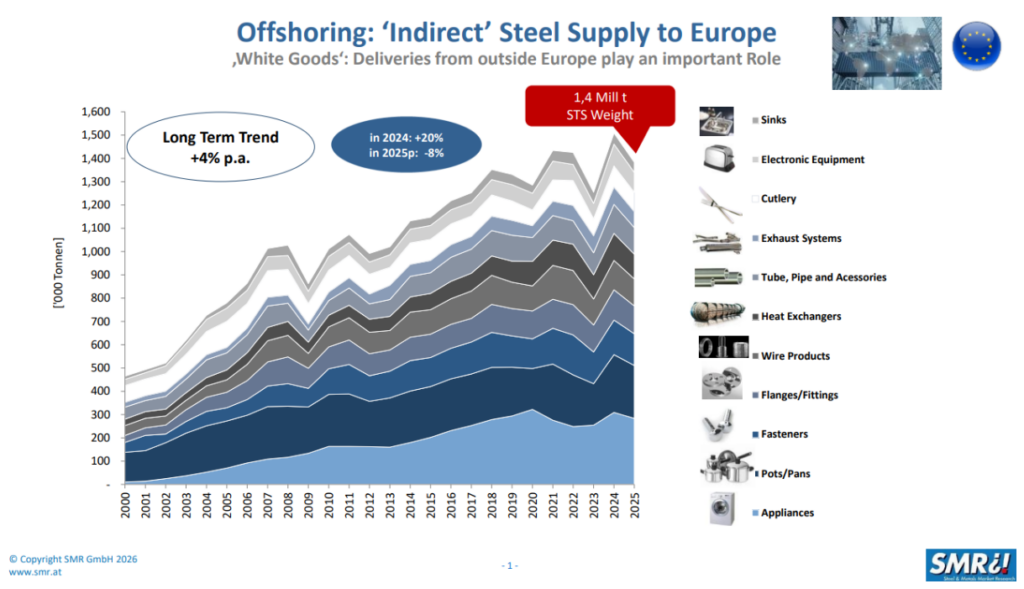
Con una penetrazione delle importazioni che raggiunge ormai il 44% per le lavatrici e il 48% per le lavastoviglie, la catena del valore diventa sempre più globalizzata. Le proiezioni per il 2025 indicano che 1.400 kt di acciaio inossidabile indiretto transiteranno attraverso questi flussi commerciali internazionali, di cui 285 kt attribuibili al segmento dei grandi elettrodomestici — un’area chiave di crescita per le importazioni indirette.
In questo contesto, affrontare queste dinamiche richiede un’attenzione mirata al rafforzamento della competitività dei costi e all’accelerazione dell’innovazione tecnologica, al fine di garantire la sostenibilità a lungo termine della base industriale regionale.
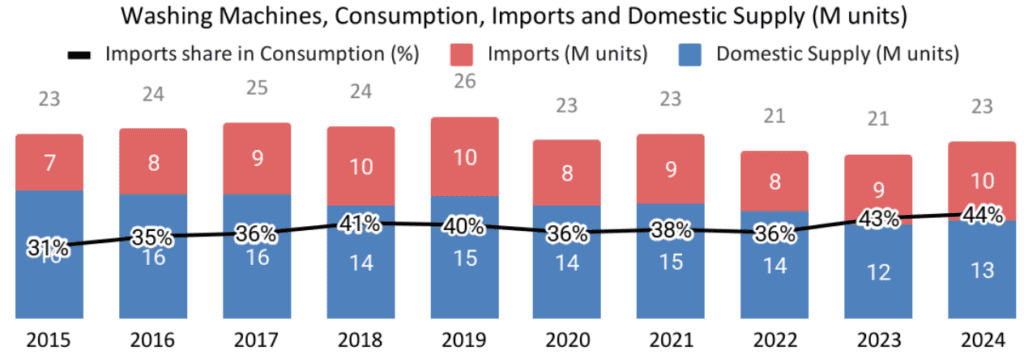
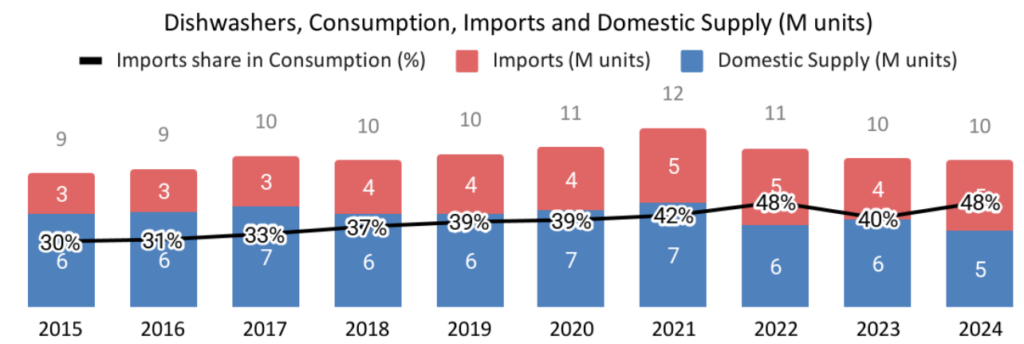
Nota: il consumo è calcolato come produzione + importazioni – esportazioni. La quota delle importazioni rappresenta la loro incidenza sul consumo totale.
Fonti: Eurostat Prodcom, Eurostat Trade, APPLiA.
Fonti e riferimenti:
- https://www.midea.com.cn/zh/about-midea/news/_teka_
- https://mp.weixin.qq.com/s/G9EkQTR93zdVbC0YxH4wag
- https://mp.weixin.qq.com/s/CajHKeiusev5II6bjg87lA
- Italian workers fight against closure of Whirlpool in Naples, IndustriALL.
- Beko Europe launches as Whirlpool–Arçelik merger completes, kbbreview.
- Brandt, France’s last major home appliance maker, is liquidated, Le Monde.
- The crisis surrounding Beko Europe and worker protection, European Parliament.
- Energy Cost Gap: IEA (2026) Electricity Analysis – Confirms EU industrial prices remain twice US levels and 50% above China.
- Labor Costs: Eurostat (2026) Labour Cost Index – Details the ongoing rise in EU manufacturing costs, showing 3.7% annual growth into 2026.
- Miele Relocation: K-Online News – Reporting on Miele’s strategy to shift assembly to Poland for “favourable cost situations.”
- Haier Expansion: Haier Europe Corporate – Official details on the million-unit capacity plants in Turkey.
- China Innovation: Xinhua / IFA Berlin 2025 – Documentation of Chinese appliances exceeding EU Class A efficiency standards by 30-70%.
- Beko Europe Market Position: PR Newswire / Arçelik – Confirmation of Beko Europe as the largest white-goods player in Europe by volume.