-5,21%
Arrastrada por la corriente: el declive de la industria europea de electrodomésticos de línea blanca
El panorama industrial de los electrodomésticos en Europa está siendo transformado por presiones persistentes sobre los costes y por una competencia china cada vez más sofisticada desde el punto de vista tecnológico y estratégico.
Durante décadas, el zumbido constante de una lavadora o el funcionamiento fiable de un frigorífico en una cocina europea eran el reflejo de la ingeniería industrial local. Sin embargo, ese equilibrio industrial está desapareciendo. En todo el continente, el sector de la denominada “línea blanca” —los grandes electrodomésticos que constituyen la base de la vida doméstica— está experimentando una deslocalización progresiva pero estructural. Lo que antes era un bastión de la industria europea está siendo sustituido cada vez más por importaciones, principalmente procedentes de una China en pleno ascenso tecnológico y estratégico.
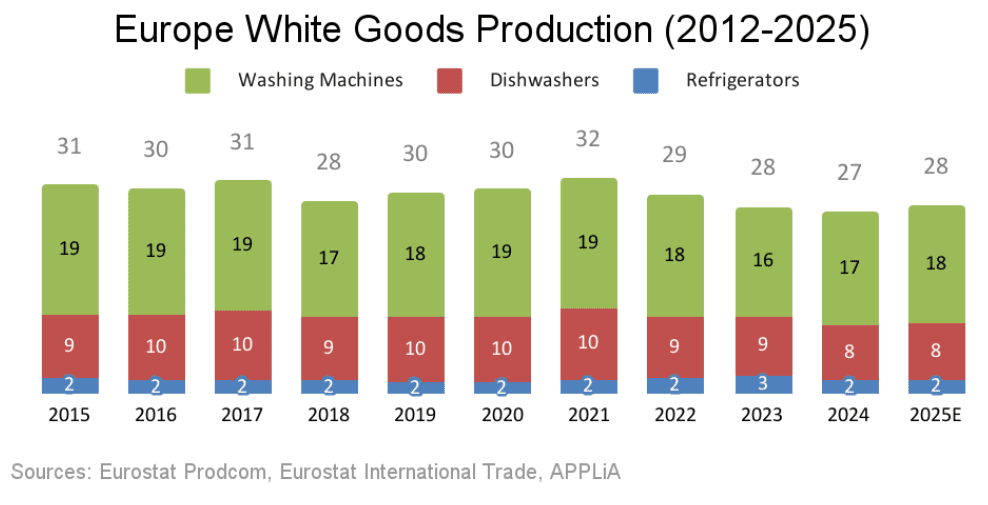
Los datos muestran una erosión constante. Desde el periodo 2015–2019, la producción europea de electrodomésticos ha pasado de aproximadamente 31 millones de unidades anuales a solo 28 millones. No se trata de una simple fluctuación cíclica, sino de un desmantelamiento tangible de la capacidad industrial. En el mismo periodo, entre 20 y 25 grandes plantas han sido cerradas o liquidadas —desde las líneas de montaje paralizadas de Whirlpool en Nápoles hasta la quiebra del Groupe Brandt en Francia— lo que ha supuesto la pérdida de más de 10.000 empleos directos en la industria manufacturera. Las capacidades restantes se concentran cada vez más en unos pocos polos de menor coste, mientras el sector se enfrenta a una “doble presión” derivada del aumento de los costes energéticos y laborales, lo que ha ampliado la brecha de competitividad con Asia desde 2020.
A raíz de la crisis energética, los precios de la electricidad industrial en la Unión Europea se mantuvieron en niveles dos veces superiores a los de Estados Unidos y aproximadamente un 50% más altos que en China hasta principios de 2026. A esto se suma un aumento de más del 20% en los costes laborales del sector manufacturero en la UE desde el inicio de la década. Para los fabricantes de productos de bajo margen, como los lavavajillas, estas presiones estructurales han convertido las fábricas de Europa occidental en modelos cada vez menos sostenibles.
La respuesta del sector ha sido una reconfiguración geográfica acelerada. Los grandes grupos europeos están recurriendo cada vez más a la “deslocalización” dentro de las propias fronteras del continente para preservar los márgenes restantes. Miele, referente alemán en ingeniería de alta gama, está trasladando actualmente el ensamblaje de lavadoras desde su histórica planta en Gütersloh hacia Polonia. Al mismo tiempo, Turquía se ha consolidado como un punto estratégico clave, desempeñando un doble papel. Por un lado, es la base de actores regionales como Arçelik —cuya marca Beko lidera actualmente el mercado europeo en volumen— y, por otro, actúa como plataforma industrial para grupos europeos como Bosch, que ha convertido sus operaciones en Turquía en uno de sus mayores centros globales de producción e I+D.
Sin embargo, mientras las empresas europeas se reubican en zonas consideradas más favorables, se enfrentan a una expansión china agresiva y altamente sofisticada. El ascenso de China ya no se limita a la producción en masa, sino que responde a una estrategia industrial estructurada. A través de una red de adquisiciones estratégicas —integrando marcas consolidadas como Candy, Gorenje y, más recientemente, el Grupo Teka— los principales actores globales han logrado combinar su escala industrial con el legado y la experiencia en ingeniería de las marcas europeas. Esta estrategia se ve reforzada por una presencia productiva en expansión en hubs regionales como Turquía, donde inversiones como las recientes ampliaciones de plantas de Haier permiten abastecer eficazmente el mercado europeo.
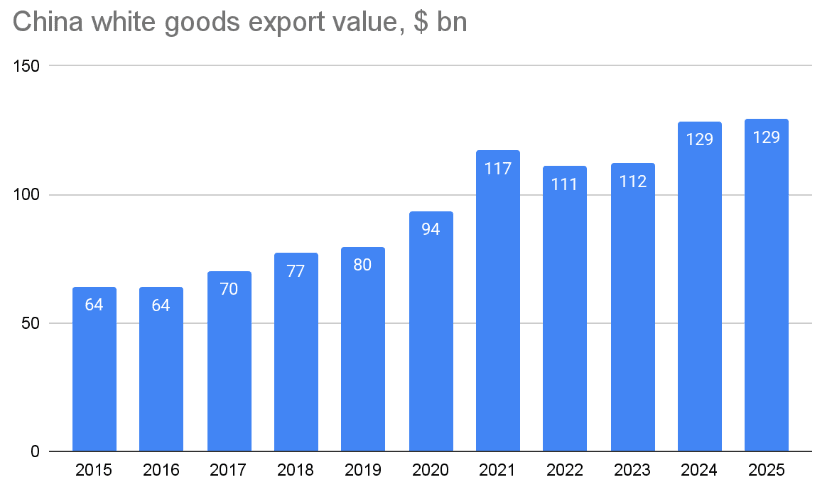
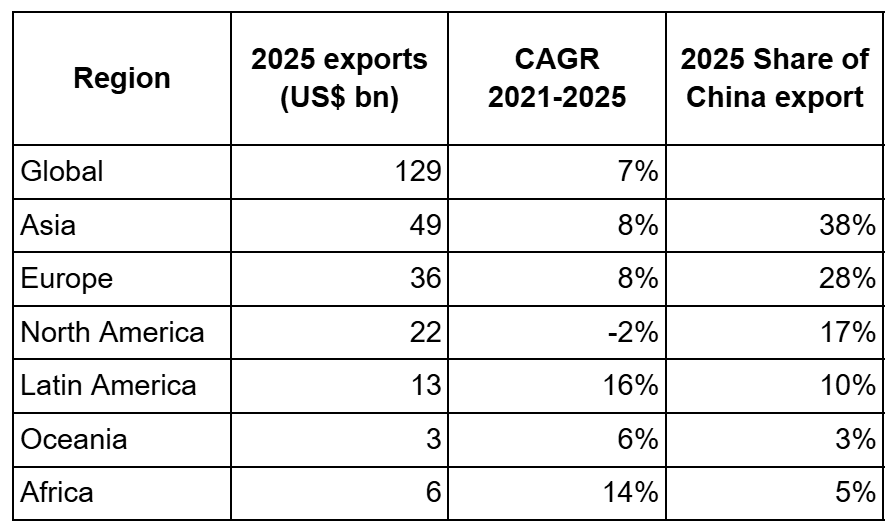
Quizás lo más relevante para los directivos europeos es que la competencia ha dejado de centrarse únicamente en el precio. La narrativa tradicional de las “importaciones baratas” ha sido sustituida por una nueva dinámica basada en la innovación. Las recientes ferias internacionales han puesto de relieve una nueva generación de productos que, con frecuencia, superan los estándares energéticos más exigentes de la UE. Impulsadas por sensores integrados con inteligencia artificial y tecnologías avanzadas de bombas de calor, estas innovaciones están redefiniendo el segmento premium y estableciendo nuevos estándares en términos de rendimiento y sostenibilidad. Este cambio refleja una tendencia global hacia una producción de alto valor añadido, caracterizada por una elevada sofisticación técnica y una eficiencia extrema. Europa absorbe actualmente el 28% de las exportaciones totales chinas de electrodomésticos, con envíos de lavadoras hacia la UE que crecen a una tasa anual compuesta del 14% desde 2021, mientras que el 70% de las importaciones europeas de línea blanca proviene de China.
Exportaciones chinas de electrodomésticos por región en 2025 y crecimiento desde 2021
Importaciones de la UE procedentes de China: crecimiento entre 2021 y 2025
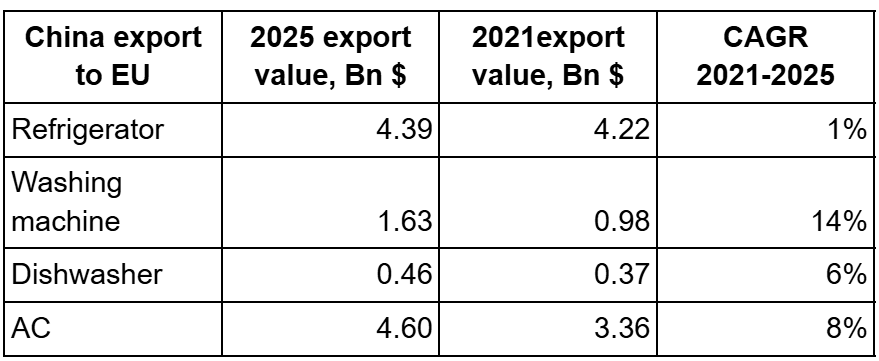
Fuente de los datos: China Chamber of Commerce for Import and Export of Machinery and Electronic Products, Custom, Huatai Securities, CEIC
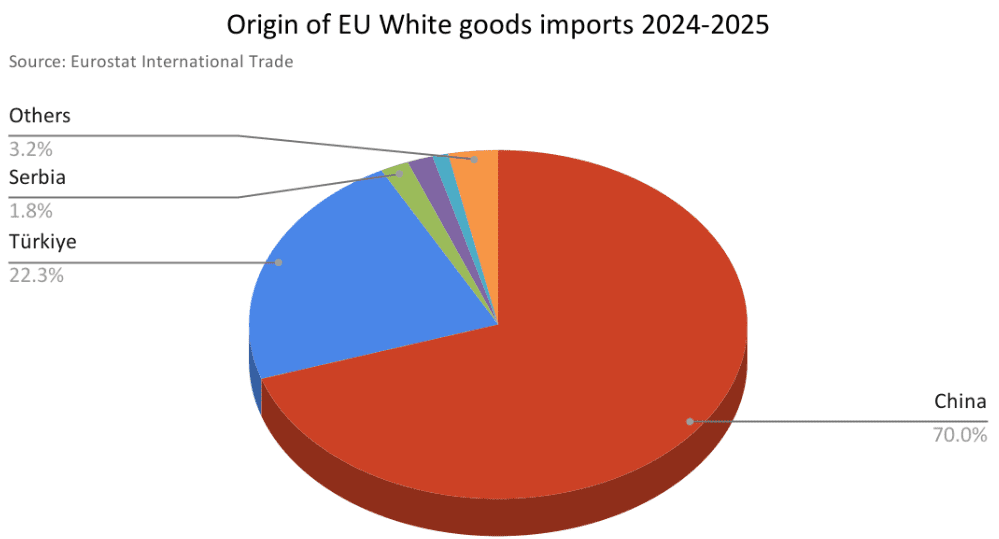
Para el sector siderúrgico regional, estos cambios en los patrones de producción representan una transición significativa en la demanda tradicional. A medida que evolucionan las huellas industriales, una parte creciente de la demanda de materiales de alto valor añadido se satisface a través de acero “incorporado” en productos terminados.
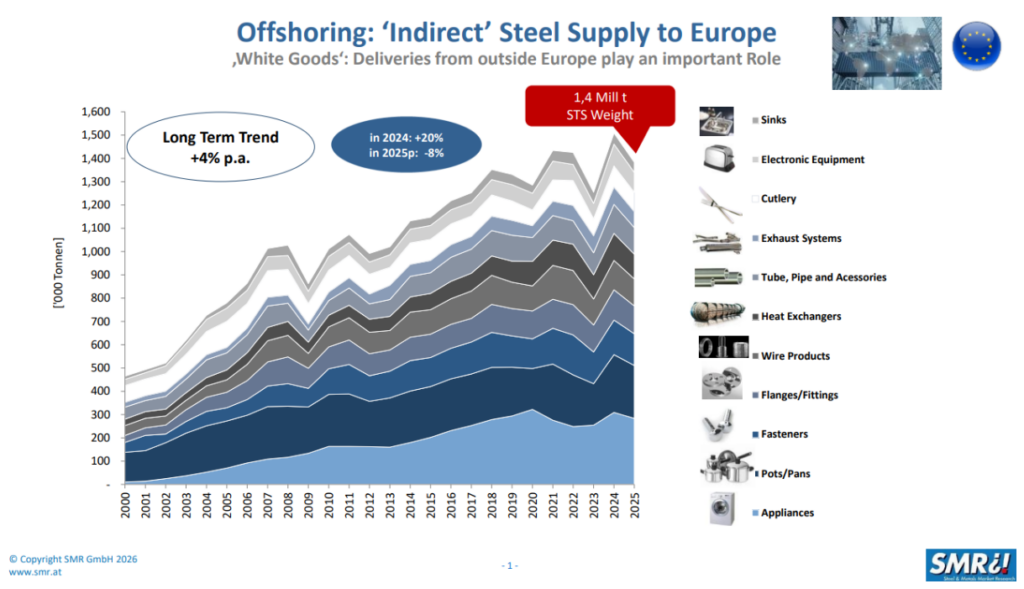
Con una penetración de las importaciones que alcanza ya el 44% en lavadoras y el 48% en lavavajillas, la cadena de valor se está globalizando cada vez más. Las proyecciones para 2025 indican que 1.400 kt de suministro indirecto de acero inoxidable circularán a través de estos flujos comerciales internacionales, con el segmento de la línea blanca representando 285 kt, un área clave de crecimiento para las importaciones indirectas.
Gestionar este entorno requerirá un esfuerzo coordinado para mejorar la competitividad en costes y acelerar la innovación inteligente, con el fin de preservar la vitalidad a largo plazo de la base industrial regional.
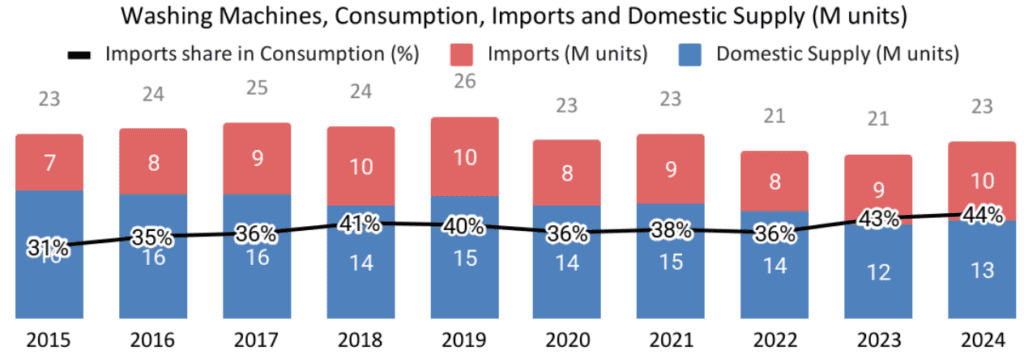
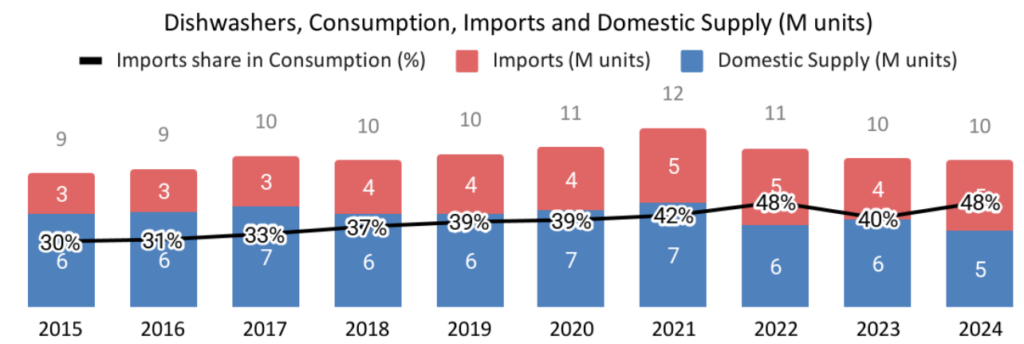
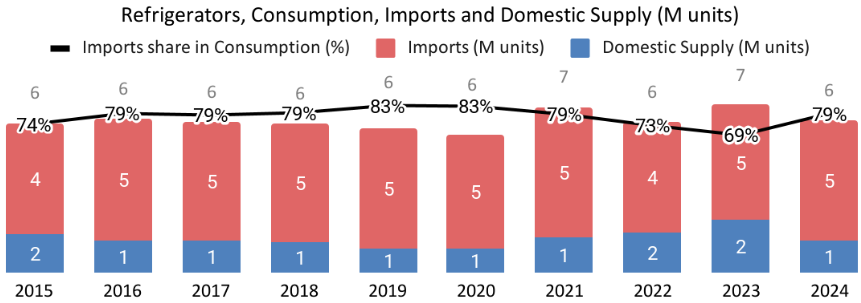
Nota: el consumo se calcula como producción + importaciones – exportaciones. La cuota de importaciones corresponde al peso de las importaciones sobre el consumo.
Fuentes: Eurostat Prodcom, Eurostat Trade, APPLiA.
Fuentes y referencias:
- https://www.midea.com.cn/zh/about-midea/news/_teka_
- https://mp.weixin.qq.com/s/G9EkQTR93zdVbC0YxH4wag
- https://mp.weixin.qq.com/s/CajHKeiusev5II6bjg87lA
- Italian workers fight against closure of Whirlpool in Naples, IndustriALL.
- Beko Europe launches as Whirlpool–Arçelik merger completes, kbbreview.
- Brandt, France’s last major home appliance maker, is liquidated, Le Monde.
- The crisis surrounding Beko Europe and worker protection, European Parliament.
- Energy Cost Gap: IEA (2026) Electricity Analysis – Confirms EU industrial prices remain twice US levels and 50% above China.
- Labor Costs: Eurostat (2026) Labour Cost Index – Details the ongoing rise in EU manufacturing costs, showing 3.7% annual growth into 2026.
- Miele Relocation: K-Online News – Reporting on Miele’s strategy to shift assembly to Poland for «favourable cost situations.»
- Haier Expansion: Haier Europe Corporate – Official details on the million-unit capacity plants in Turkey.
- China Innovation: Xinhua / IFA Berlin 2025 – Documentation of Chinese appliances exceeding EU Class A efficiency standards by 30-70%.
- Beko Europe Market Position: PR Newswire / Arçelik – Confirmation of Beko Europe as the largest white-goods player in Europe by volume.