-5,21%
Erosion de l’industrie européenne du gros électroménager
Le paysage industriel du gros électroménager en Europe est en pleine reconfiguration sous l’effet de pressions persistantes sur les coûts et d’une concurrence chinoise de plus en plus structurée et technologiquement avancée.
Pendant des décennies, le fonctionnement régulier d’un lave-linge ou la fiabilité d’un réfrigérateur dans les cuisines européennes étaient le reflet d’un savoir-faire industriel local. Ce rythme industriel s’estompe aujourd’hui. À l’échelle du continent, le secteur du « gros électroménager » — ces équipements essentiels du quotidien — connaît une délocalisation progressive mais systémique. Ce qui constituait autrefois un pilier de la production européenne est désormais remplacé par des importations, principalement en provenance d’une Chine en pleine montée en puissance, à la fois sur les plans technologique et stratégique.
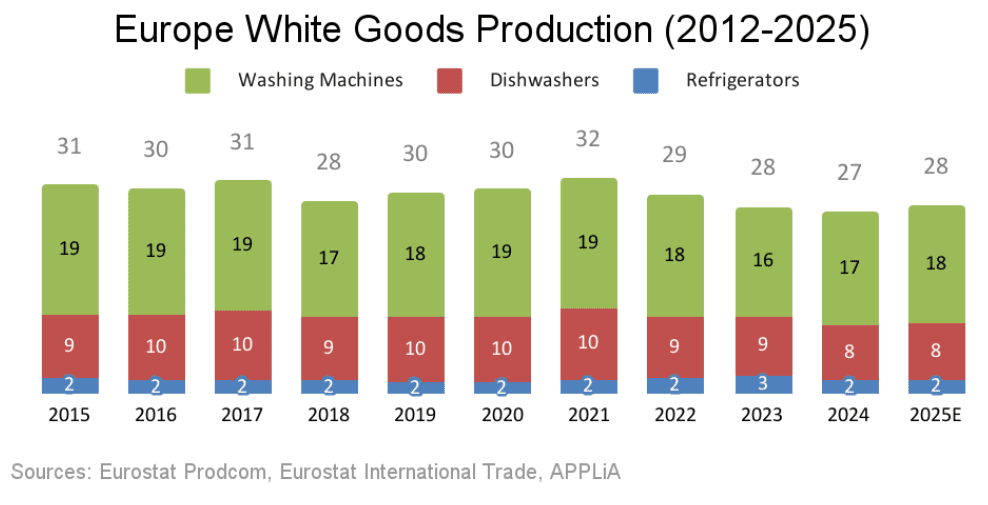
Les données traduisent une érosion continue. Depuis la période 2015-2019, la production européenne d’appareils électroménagers est passée d’environ 31 millions d’unités par an à seulement 28 millions. Il ne s’agit pas d’une simple fluctuation conjoncturelle, mais bien d’un démantèlement progressif de l’outil industriel. Sur la même période, entre 20 et 25 sites industriels de grande taille ont été fermés ou liquidés — des lignes d’assemblage arrêtées de Whirlpool à Naples jusqu’à la faillite du Groupe Brandt en France, entraînant la suppression de plus de 10 000 emplois directs dans l’industrie manufacturière. Les capacités restantes se concentrent désormais dans quelques zones à coûts plus faibles, alors que le secteur subit une « double contrainte » liée à l’augmentation des coûts de l’énergie et de la main-d’œuvre, creusant davantage l’écart de compétitivité avec l’Asie depuis 2020.
Dans le sillage de la crise énergétique, les prix de l’électricité industrielle dans l’Union européenne sont restés deux fois plus élevés qu’aux États-Unis et environ 50 % supérieurs à ceux observés en Chine jusqu’au début de l’année 2026. À cela s’ajoute une hausse de plus de 20 % des coûts de main-d’œuvre industrielle en Europe depuis le début de la décennie. Pour les fabricants de produits à faibles marges comme les lave-vaisselle, ces contraintes structurelles ont transformé les usines d’Europe occidentale en modèles difficilement viables.
Face à cette situation, le secteur a engagé une reconfiguration géographique rapide. Les acteurs historiques privilégient désormais des stratégies de relocalisation intra-européenne afin de préserver leurs marges. Miele, référence allemande en ingénierie haut de gamme, a ainsi entamé le transfert de l’assemblage de ses lave-linge depuis son site historique de Gütersloh vers la Pologne. Parallèlement, la Turquie s’impose comme un point d’ancrage stratégique, jouant un double rôle. Elle constitue à la fois un territoire de développement pour des acteurs régionaux comme Arçelik — dont la marque Beko est aujourd’hui leader du marché européen en volume — et une base industrielle majeure pour des groupes européens tels que Bosch, qui y a développé l’un de ses principaux pôles mondiaux de production et de R&D.
Cependant, ce repositionnement des industriels européens s’accompagne d’une montée en puissance rapide et structurée des acteurs chinois. L’expansion de la Chine ne repose plus uniquement sur des capacités de production de masse, mais sur une stratégie industrielle intégrée. À travers une politique d’acquisitions ciblées — incluant des marques établies telles que Candy, Gorenje et plus récemment le groupe Teka — les grands groupes internationaux ont combiné leur puissance industrielle avec l’héritage et le savoir-faire d’ingénierie européens. Cette approche est renforcée par une présence industrielle croissante dans des hubs régionaux comme la Turquie, où des investissements récents, notamment ceux de Haier, permettent de servir efficacement le marché européen.
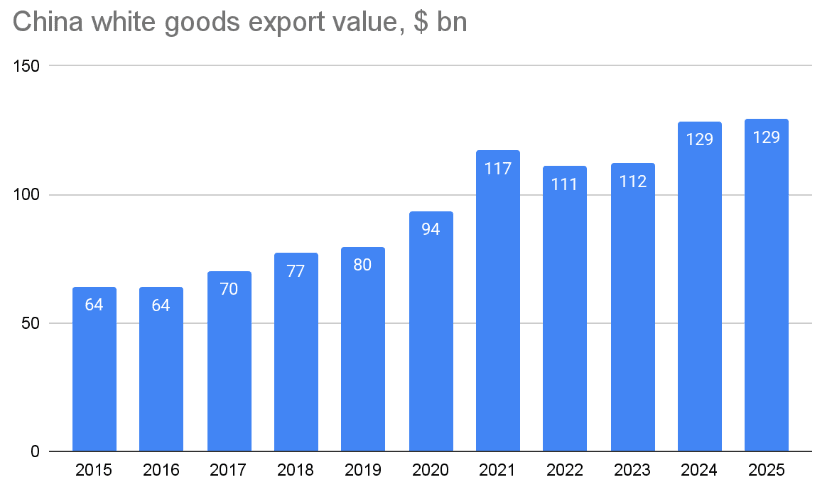
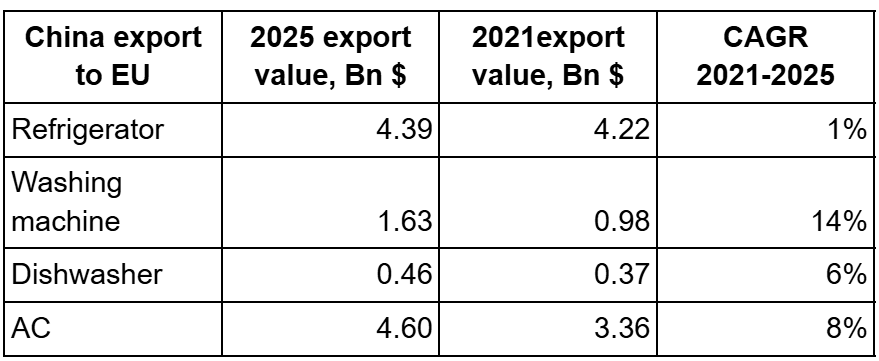
Plus significatif encore, la pression concurrentielle ne se limite plus aux prix. La perception traditionnelle d’importations à bas coût laisse place à une dynamique fondée sur l’innovation technologique. Les salons internationaux récents mettent en évidence une nouvelle génération de produits atteignant, voire dépassant, les standards énergétiques les plus exigeants en Europe. Portées par l’intégration de capteurs intelligents et par des technologies avancées de pompes à chaleur, ces innovations redéfinissent le segment premium et établissent de nouveaux standards en matière de performance et d’efficacité énergétique. Cette évolution s’inscrit dans une tendance globale vers une production à forte valeur ajoutée, caractérisée par un haut niveau de sophistication technique. Dans ce contexte, l’Europe absorbe désormais 28 % des exportations totales d’appareils électroménagers chinois. Les exportations de lave-linge chinois vers l’Union européenne enregistrent une croissance annuelle composée de 14 % depuis 2021, tandis que 70 % des importations européennes de gros électroménager proviennent de Chine.
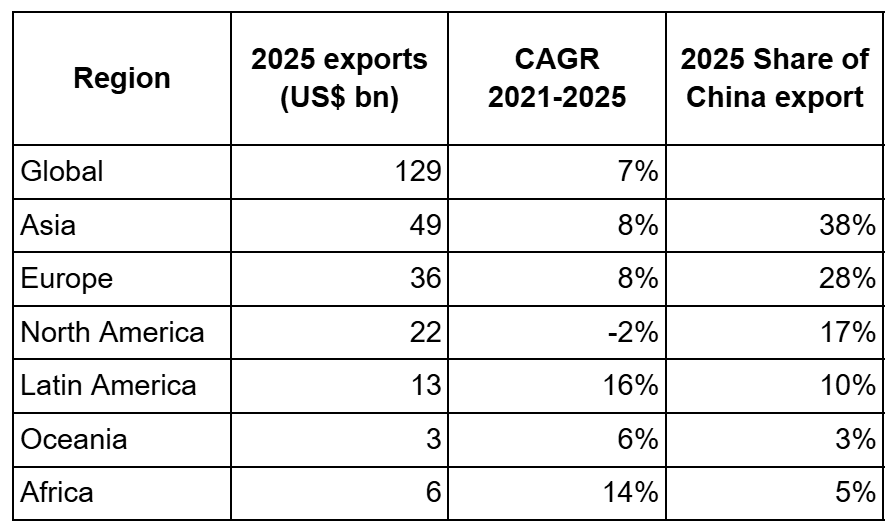
Exportations chinoises d’appareils électroménagers par région en 2025 et croissance depuis 2021
Importations de l’UE en provenance de Chine : croissance entre 2021 et 2025
Source des données : China Chamber of Commerce for Import and Export of Machinery and Electronic Products, Custom, Huatai Securities, CEIC
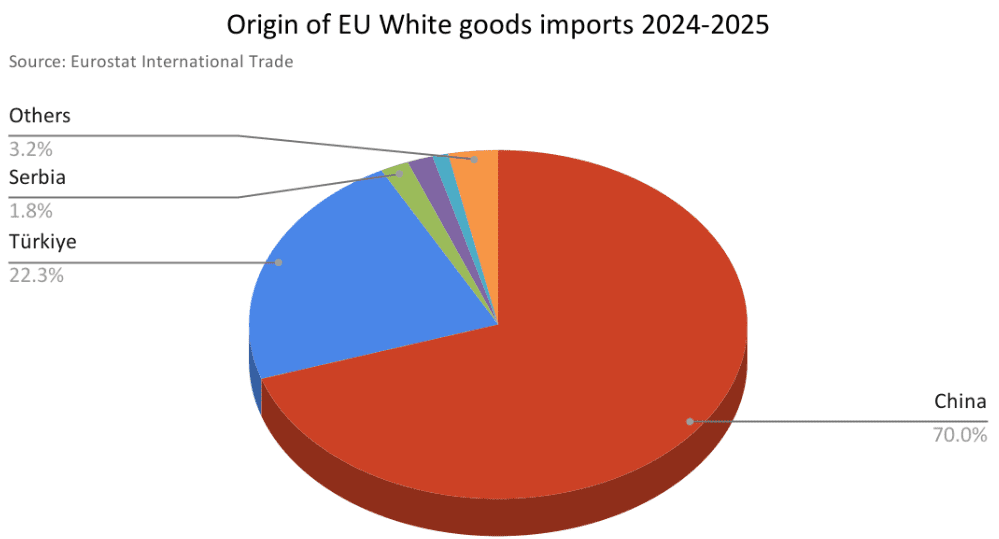
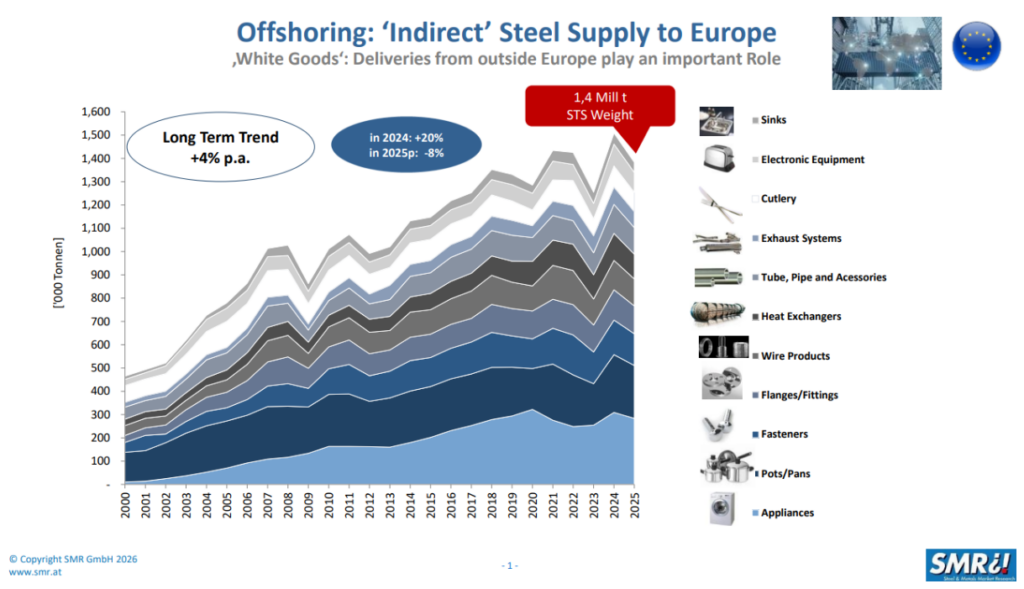
Pour le secteur sidérurgique régional, ces évolutions des schémas de production traduisent une transformation significative de la demande traditionnelle. À mesure que les empreintes industrielles se redéploient, une part croissante de la demande en matériaux à haute valeur ajoutée est désormais satisfaite via de l’acier « incorporé » dans des produits finis importés.
Avec un taux de pénétration des importations atteignant désormais 44 % pour les lave-linge et 48 % pour les lave-vaisselle, la chaîne de valeur devient de plus en plus globalisée. Les projections pour 2025 indiquent que 1 400 kt d’acier inoxydable indirect transiteront via ces flux commerciaux internationaux, dont 285 kt pour le seul segment du gros électroménager — un levier de croissance clé pour les importations indirectes.
Dans ce contexte, l’adaptation du secteur repose sur deux axes structurants : l’amélioration de la compétitivité-coût et l’accélération de l’innovation technologique, afin de préserver la viabilité à long terme de la base industrielle européenne.
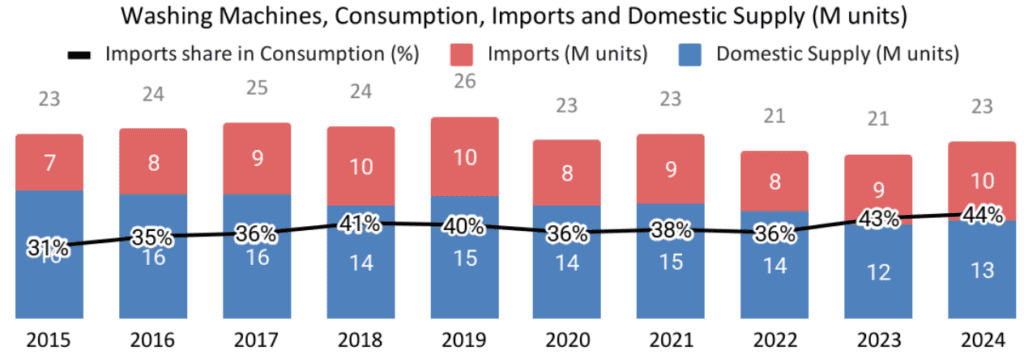
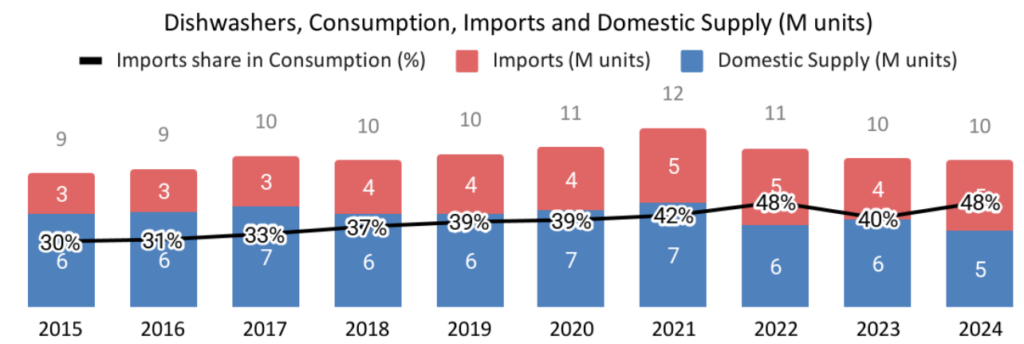
Note : la consommation est calculée comme suit : production + importations – exportations. La part des importations correspond à leur poids dans la consommation totale.
Sources : Eurostat Prodcom, Eurostat Trade, APPLiA.
Sources et références :
- https://www.midea.com.cn/zh/about-midea/news/_teka_
- https://mp.weixin.qq.com/s/G9EkQTR93zdVbC0YxH4wag
- https://mp.weixin.qq.com/s/CajHKeiusev5II6bjg87lA
- Italian workers fight against closure of Whirlpool in Naples, IndustriALL.
- Beko Europe launches as Whirlpool–Arçelik merger completes, kbbreview.
- Brandt, France’s last major home appliance maker, is liquidated, Le Monde.
- The crisis surrounding Beko Europe and worker protection, European Parliament.
- Energy Cost Gap: IEA (2026) Electricity Analysis – Confirms EU industrial prices remain twice US levels and 50% above China.
- Labor Costs: Eurostat (2026) Labour Cost Index – Details the ongoing rise in EU manufacturing costs, showing 3.7% annual growth into 2026.
- Miele Relocation: K-Online News – Reporting on Miele’s strategy to shift assembly to Poland for « favourable cost situations. »
- Haier Expansion: Haier Europe Corporate – Official details on the million-unit capacity plants in Turkey.
- China Innovation: Xinhua / IFA Berlin 2025 – Documentation of Chinese appliances exceeding EU Class A efficiency standards by 30-70%.
- Beko Europe Market Position: PR Newswire / Arçelik – Confirmation of Beko Europe as the largest white-goods player in Europe by volume.