-1,03%
Eine neue Ära der Handelsbeziehungen zwischen der EU und dem Mercosur
Nach zwei Jahrzehnten intensiver Verhandlungen steht das Handelsabkommen zwischen der Europäischen Union und dem Mercosur kurz davor, den Austausch zwischen beiden Regionen zu intensivieren. Das Abkommen verspricht einen erweiterten Marktzugang und engere industrielle Partnerschaften, insbesondere in den Bereichen Metalle und verarbeitende Industrie. In diesem Artikel erläutert Cristina Marques die wichtigsten Kennzahlen, Chancen und Herausforderungen eines der ambitioniertesten Handelsprojekte der letzten Jahre.
Der Drang, wirtschaftliche Aktivitäten zu organisieren und zu regulieren, ist keineswegs neu. Bereits im 10. Jahrhundert wurden Händlergilden gegründet, um den Handel innerhalb bestimmter Berufe zu schützen und zu strukturieren, insbesondere, als der Handel zwischen Städten zunahm.
Im 20. Jahrhundert, nur ein Jahr nach dem Ersten Weltkrieg, begannen die Staaten, verschiedene wirtschaftliche und multilaterale Abkommen zu verhandeln, um den internationalen Handel zu regeln – angefangen mit der Gründung des Völkerbundes im Jahr 1919, gefolgt vom Allgemeinen Zoll- und Handelsabkommen (GATT) im Jahr 1947 und schließlich der Welthandelsorganisation (WTO), die diese Rolle seit 1995 innehat.
Auf regionaler Ebene stechen mehrere Handelsabkommen durch ihren Erfolg hervor. Die 1957 gegründete Europäische Wirtschaftsgemeinschaft (EWG) legte den Grundstein für die heutige Europäische Union und setzte Maßstäbe für eine vertiefte wirtschaftliche Integration. Ähnlich orientierte sich der 1967 gegründete Verband Südostasiatischer Nationen (ASEAN) teilweise an der EWG. In Nordamerika war das Nordamerikanische Freihandelsabkommen (NAFTA) – später unter der Trump-Regierung zum US-Mexiko–Kanada-Abkommen (USMCA) modernisiert – seit 1994 ein zentraler Treiber des regionalen Waren- und Dienstleistungsverkehrs.
Diese Dynamik hat sich weiter beschleunigt. Laut Weltbank stieg die Zahl der weltweiten Handelsabkommen von 50 im Jahr 1990 auf über 280 im Jahr 2017. Große Wirtschaftsräume intensivieren heute ihre Integrationsbemühungen – sei es durch vertiefte regionale Kooperation oder durch breitere Bündnisse auf Grundlage gemeinsamer Interessen.
Ein herausragendes Beispiel für einen Block mit wachsendem Einfluss ist BRICS+, eine Gruppe, die auf strategischen und wirtschaftlichen Gemeinsamkeiten statt auf geografischer Nähe basiert. Im Jahr 2024 erzielten die Kernländer der BRICS-Gruppe (Brasilien, Russland, Indien, China und Südafrika) ein BIP-Wachstum von etwa 4,0 % und übertrafen damit den globalen Durchschnitt von 3,3 %. Mit seiner erweiterten Mitgliedschaft und Partnerstaaten wird BRICS+ im Jahr 2025 voraussichtlich 39–44 % des weltweiten BIP ausmachen – ein Zeichen seines zunehmenden Einflusses auf die globale Wirtschaftsordnung.
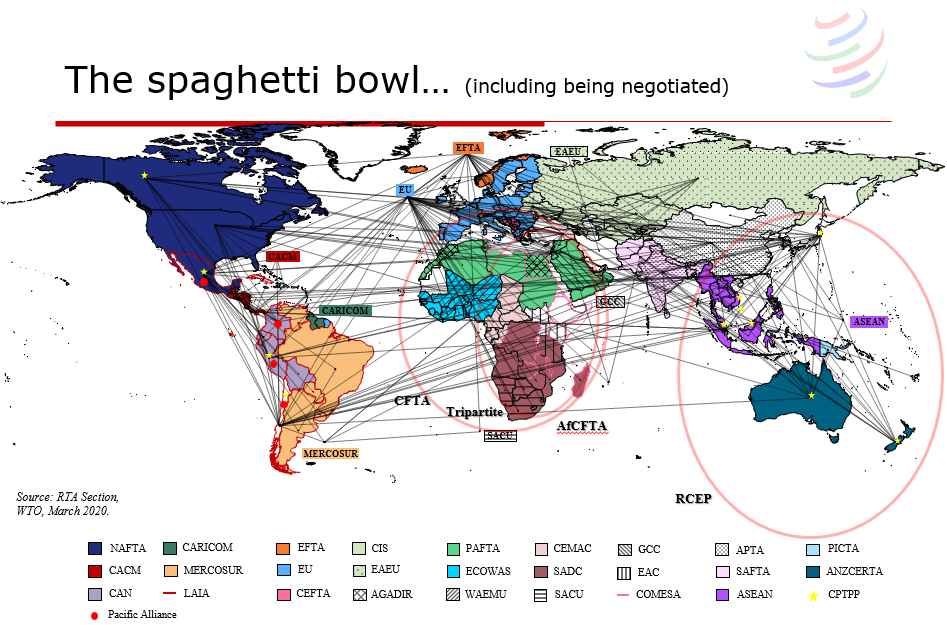
Ein weiteres Beispiel, das auf gemeinschaftlichen regionalen Interessen basiert, ist die Regional Comprehensive Economic Partnership (RCEP), die 2022 offiziell ins Leben gerufen wurde und sich rasch zu einer treibenden Kraft in Asien entwickelte. Laut World Economics werden die 14 Mitgliedsstaaten der RCEP bis 2025 32,6 % des weltweiten BIP repräsentieren. Allein im Jahr 2023 belief sich der Handel zwischen den Mitgliedern auf rund 5,6 Billionen USD – etwa 15 % des Welthandels. Zudem zog die Region 234,1 Milliarden USD an „Greenfield“-Investitionen an, ein Zuwachs von 29,8 % gegenüber dem Vorjahr und mehr als eine Verdoppelung gegenüber 2021.
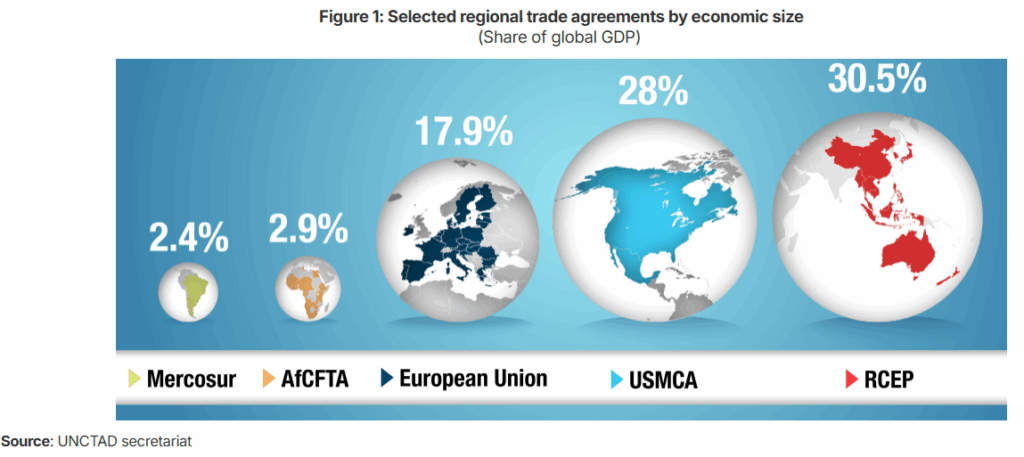
Andere regionale Abkommen sind bescheidener, wie der Mercosur (Gemeinsamer Markt des Südens), der sich jedoch stetig erweitert. Seine Vollmitglieder sind Argentinien, Brasilien, Paraguay, Uruguay und seit 2024 auch Bolivien. Venezuela war ebenfalls Mitglied, wurde jedoch 2016 wegen Nichteinhaltung demokratischer und handelspolitischer Verpflichtungen suspendiert.
Assoziierte Partner sind Chile, Peru, Kolumbien, Ecuador, Guyana und Suriname, die Handels- und Kooperationsabkommen unterhalten, ohne Vollmitglieder zu sein. Darüber hinaus nehmen Mexiko, Neuseeland und Südkorea als Beobachterstaaten teil und tragen zu politischen und wirtschaftlichen Dialogen bei.
Trotz bestehender Herausforderungen zählt der Mercosur zu den größten Wirtschaftsräumen der Welt mit einem kombinierten jährlichen BIP von rund 3,0–3,5 Billionen USD, hauptsächlich getragen von Brasilien und Argentinien. Der innerregionale Handel ist zwar im Vergleich zur EU gering, doch bleibt der Mercosur ein zentraler Akteur der südamerikanischen Wirtschaftsintegration.
Fokus: Handelsbeziehungen zwischen der EU und dem Mercosur (2024–2025)
Die Europäische Union (EU) und der Mercosur pflegen eine stabile und wachsende Handelsbeziehung: Das gesamte Handelsvolumen erreichte 2024 111,2 Milliarden Euro – davon 56,0 Milliarden Euro EU-Importe und 55,2 Milliarden Euro EU-Exporte. Zwischen 2014 und 2024 stiegen die EU-Importe aus dem Mercosur um mehr als 50 %, während die Exporte in die Region um etwa 25 % zunahmen – ein Zeichen der wachsenden wirtschaftlichen Verflechtung.
Die Handelsstruktur zwischen den beiden Blöcken zeigt ein komplementäres Muster: Über 80 % der EU-Importe aus dem Mercosur bestehen aus Primärgütern – landwirtschaftlichen Produkten, Mineralien sowie Zellstoff und Papier –, während fast 87 % der EU-Exporte verarbeitete Güter wie Maschinen, Chemikalien und Transportausrüstung betreffen.
Darüber hinaus bleibt die EU ein wichtiger Investor in den Mercosur-Ländern, mit erheblichen Direktinvestitionen, die die wirtschaftlichen Beziehungen stützen.
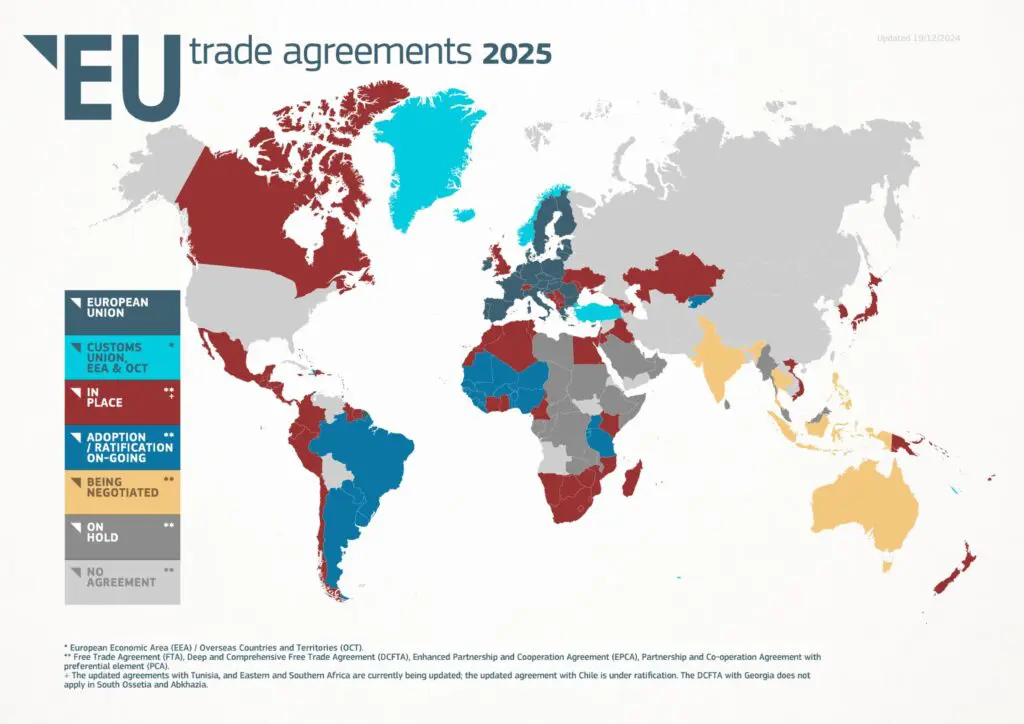
Zur weiteren Vertiefung dieser bereits dynamischen Beziehung unterzeichneten die EU und der Mercosur im Dezember 2024 ein historisches Freihandelsabkommen (FTA) – der Abschluss jahrelanger komplexer Verhandlungen, der den Weg zu engerer wirtschaftlicher Zusammenarbeit ebnet und sowohl Chancen als auch Herausforderungen mit sich bringt.
Chancen
Das Abkommen eröffnet bedeutende Chancen, da es den Marktzugang auf über eine Milliarde Menschen in beiden Regionen ausweitet. Es wird Zölle auf über 90 % der gehandelten Waren abschaffen oder reduzieren, wodurch Investitionen und wirtschaftliche Integration gefördert werden. Über 30 000 kleine und mittlere europäische Unternehmen exportieren bereits heute in den Mercosur und werden von vereinfachten Verfahren und niedrigeren Kosten profitieren.
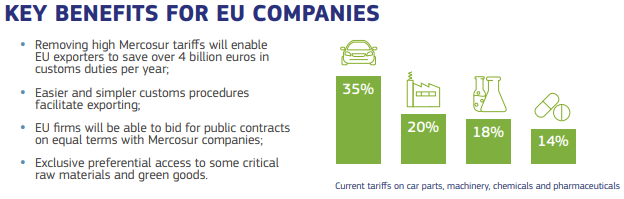
Laut brasilianischen Schätzungen könnte das Abkommen den Handel zwischen beiden Blöcken um 5,1 % steigern. Brasilien erwartet bis 2044 ein zusätzliches Handelsvolumen von 18,84 Milliarden USD – davon 8,42 Milliarden USD Importe aus der EU und 10,42 Milliarden USD Exporte in die EU –, was einen schrittweisen, aber spürbaren Anstieg des bilateralen Handels widerspiegelt.
Nach Angaben von S&P Global wird das Abkommen auch spezifische Exportsektoren stärken: Die EU-Ausfuhren von Milchprodukten könnten um 91–121 % steigen, die von Getränken – insbesondere Wein und Spirituosen – um 36–38 %.
Zudem wird das Abkommen helfen, die nachhaltige Versorgung mit kritischen Rohstoffen zu sichern, die für den grünen und digitalen Wandel der EU von zentraler Bedeutung sind. Gleichzeitig wird es Zölle auf diese Materialien und deren Derivate senken und für die Mercosur-Staaten Anreize für Exporte in die EU schaffen. Es wird mehr Sicherheit und Vorhersehbarkeit in dieser speziellen Lieferkette schaffen und zugleich die höchsten Nachhaltigkeitsstandards im Handel und bei Investitionen in kritische Rohstoffe gewährleisten.
Das Abkommen dürfte außerdem ausländische Investitionen im Mercosur-Raum ankurbeln, indem es ein stabiles regulatorisches Umfeld schafft und die wirtschaftlichen Beziehungen stärkt. Es enthält zudem Verpflichtungen zu Klimaschutz- und Arbeitsrechten.
Schließlich wird das Abkommen dazu beitragen, Lieferketten zu diversifizieren und zu stabilisieren sowie Kunden- und Lieferantennetzwerke zu erweitern.
Herausforderungen
Das Abkommen zwischen der EU und dem Mercosur beinhaltet aber auch große Herausforderungen: Umweltbedenken wegen der Abholzung des Amazonasurwalds, mögliche Konflikte mit der EU-Verordnung zur Entwaldung sowie ungleiche Vorteile, die insbesondere im Agrarsektor für Spannungen sorgen.
Trotzdem hat die Europäische Kommission im September 2025 offiziell den Ratifizierungsprozess eingeleitet. Obwohl einige Mitgliedstaaten aufgrund innenpolitischer Zwänge zögern, wird derzeit geschätzt, dass das Abkommen Ende 2026 oder Anfang 2027 in Kraft treten wird.
Zusammenfassung
Vergleichbar mit früheren Handelsabkommen, die wirtschaftliche Entwicklung förderten, bietet das EU-Mercosur-Abkommen großes Potenzial für Wachstum, Investitionen und strategische Zusammenarbeit.
Sein langfristiger Erfolg hängt jedoch davon ab, wie effektiv beide Regionen ökologische, regulatorische und politische Herausforderungen bewältigen. Ein ausgewogenes Verhältnis zwischen Handelsliberalisierung und Nachhaltigkeit wird entscheidend sein, um Glaubwürdigkeit und dauerhafte Wirkung zu gewährleisten und die bereits lebhaften Beziehungen weiter zu stärken.
Wir bei Aperam verfolgen die sich abzeichnenden Entwicklungen aufmerksam und teilen aktiv unsere Erkenntnisse und unser Fachwissen, um die geeignetsten Lösungen zu identifizieren.
Fokus: Europäischer und brasilianischer nichtrostender Stahl
Die Mercosur-Länder – insbesondere Brasilien – verfügen über leistungsfähige Erzeuger von nichtrostendem Stahl, die sowohl den Binnenmarkt als auch internationale Märkte beliefert. Aperam ist in der Region führend und betreibt mehrere Werke, die eine breite Sortenpalette von nichtrostenden Stählen herstellen. Die Exporte – sowohl Flach- als auch Langprodukte – gehen in die Amerikas, nach Europa sowie Asien und finden Anwendung in der Industrie, im Bauwesen und im Automobilsektor.
Derzeit genießt brasilianischer nichtrostender Flachstahl zollfreien Zugang zum EU-Markt und unterliegt keinen Quoten im Rahmen der aktuellen EU-Schutzmaßnahme für Stahl, die am 30. Juni 2026 ausläuft. Im Gegensatz dazu wird auf europäische Flachprodukte bei der Einfuhr nach Brasilien ein Zollsatz von 12,6 % erhoben.Currently, Brazilian flat stainless steel benefit from duty-free access to the EU and are not subject to quotas under the existing EU safeguard mechanism, which is scheduled to expire on 30 June 2026. In contrast, European flat stainless steels face a 12.6% tariff upon entry into Brazil and at a even wider range when it comes to some other Mercosur countries.
In Zukunft wird die von der Europäischen Kommission vorgeschlagene Überarbeitung der Schutzmaßnahmen Brasilien in das EU-Kontingentsystem einbeziehen. Mengen oberhalb des Kontingents werden dann einem Zollsatz von 50 % unterliegen.
Im Rahmen des Mercosur-Abkommens werden die meisten brasilianischen Einfuhrzölle schrittweise abgeschafft. Bestimmte nichtrostende Stahlprodukte, die als „sensibel“ gelten, bleiben jedoch längeren Übergangsfristen unterworfen.
Quellen
- Some history around the guilds
- https://www.worldbank.org/en/topic/regional-integration/brief/regional-trade-agreements
- https://www.worldeconomics.com/Regions/RCEP/?
- https://unctad.org/news/asia-pacific-partnership-creates-new-centre-gravity-global-trade
- https://english.www.gov.cn/english.www.gov.cn/news/202501/10/content_WS67805bbbc6d0868f4e8eea63.html?
- https://ec.europa.eu/eurostat/web/products-eurostat-news/w/ddn-20250620-3?
- https://ec.europa.eu/commission/presscorner/api/files/attachment/881527/Factsheet%20EU-Mercosur%20on%20Key%20facts%20about%20the%20agreement.pdf
- https://agenciabrasil.ebc.com.br/en/economia/noticia/2024-12/eu-mercosur-agreement-expected-boost-brazils-trade-brl-94b?
- https://www.spglobal.com/marketintelligence/en/mi/research-analysis/eumercosur-trade-deal-has-limited-impact-on-european-a.html?
- https://www.fastmarkets.com/insights/brazil-increases-import-duty-to-25-quotas-include-hrc-crc-hdg-galvalume-tubes/
- https://policy.trade.ec.europa.eu/news/commission-launches-consultation-future-measures-safeguard-eu-steel-sector-unfair-trade-practices-2025-07-18_en