
 4,06%
Competir con China: jugar con reglas diferentes
Las empresas occidentales no pueden igualar los costes de capital ni los horizontes estratégicos de China. Deben cambiar las reglas del juego o aceptar las consecuencias.
Durante las dos últimas décadas, las empresas industriales occidentales han estado, en conjunto, mejor gestionadas y han sido más productivas que sus homólogas chinas. Sin embargo, también han ido perdiendo terreno. Sector tras sector —paneles solares, construcción naval, drones, baterías de ion-litio, vehículos eléctricos y ferrocarril de alta velocidad— la cuota de mercado mundial ha pasado de los productores occidentales a los chinos. El fenómeno es demasiado constante y demasiado amplio como para explicarse únicamente por las debilidades de Occidente.
La asimetría se ha vuelto imposible de ignorar. Pero sus mecanismos merecen un análisis más detenido. En el fondo, no se trata de una historia de subsidios, manipulación de divisas o prácticas desleales, por importantes que sean. Se trata de dos concepciones diferentes sobre cómo debe funcionar una economía industrial y de la incómoda conclusión de que una de ellas podría ser estructuralmente incompatible con la otra.
Un terreno de juego desigual
La base de datos MAGIC de la OCDE, publicada en su versión pública en junio de 2026, ofrece hasta ahora la imagen más clara de esta realidad. Las empresas chinas reciben, en promedio, entre tres y ocho veces más apoyo público que sus competidoras de los países de la OCDE (véase el gráfico 1). Más importante aún, la OCDE concluye que alrededor del 59 % del aumento de la cuota de mercado mundial de las empresas chinas entre 2005 y 2023 puede explicarse por las subvenciones que recibieron. La mayor parte del predominio industrial de China refleja el apoyo del Estado, y no ventajas de productividad.
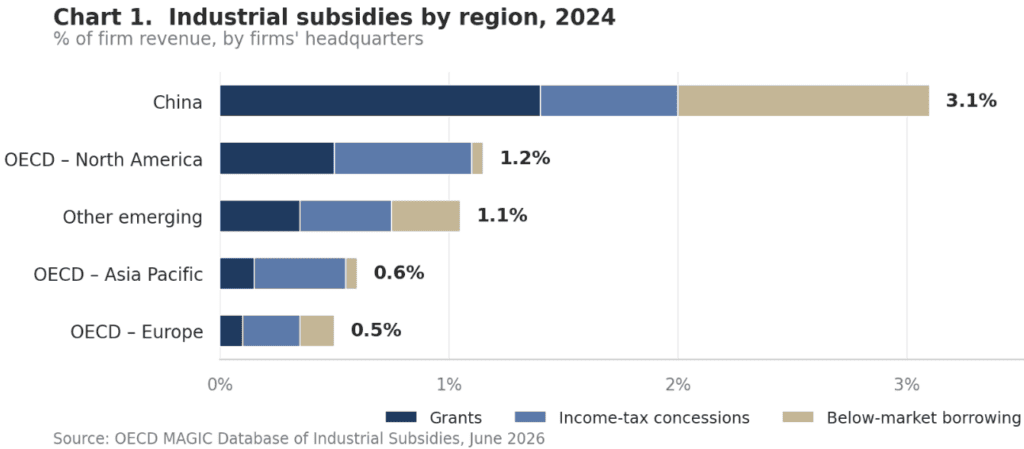
El mecanismo va mucho más allá de las subvenciones más visibles. La mayoría de los préstamos concedidos a las empresas chinas proceden de bancos estatales y se otorgan a tipos de interés cercanos al tipo de referencia anual del país, independientemente del riesgo crediticio. Las empresas chinas se financian a tipos que suelen situarse entre 200 y 400 puntos básicos por debajo de los de empresas comparables de la OCDE: una subvención continua e invisible que opera a gran escala.
Según la OCDE, el 32 % de las empresas industriales chinas registra pérdidas y, aun así, sigue operando, sostenido por una financiación por debajo de las condiciones de mercado, mientras que competidores occidentales con balances más sólidos acaban en quiebra.
Esta capacidad de resistencia financiera no es una anomalía bancaria; es una disposición estratégica deliberada. Sun Tzu ofrece un marco útil para comprenderla. En El arte de la guerra, aconseja el principio yǐ yì dài láo: esperar descansado al enemigo agotado. Los Treinta y Seis Estratagemas clásicos incluyen también jiè dāo shā rén (matar con la espada de otro) y gé àn guān huǒ (observar los incendios desde la otra orilla del río). Estas máximas describen una disposición estratégica que valora la paciencia, la acción indirecta y el desgaste del adversario por encima de la confrontación frontal. Encajan de forma sorprendente con la estrategia industrial china: invertir de forma agresiva cuando los demás reducen su actividad, aceptar pérdidas para fortalecer la posición, dejar que los competidores se desgasten por la presión sobre los márgenes y, después, adquirir sus activos a bajo precio. China no inventó este enfoque; la propiedad estatal y la financiación a través de bancos públicos hacen posible aplicarlo a escala industrial de una forma que ninguna empresa privada occidental puede igualar.
La lista crece
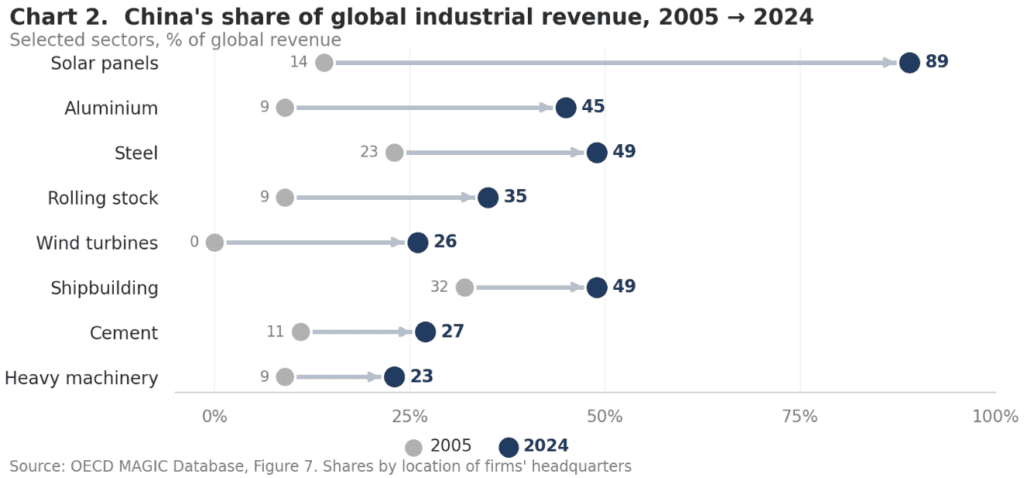
La lista de sectores que las empresas occidentales han perdido de facto es ya larga. Paneles solares: en 2005, los productores establecidos en los países de la OCDE representaban aproximadamente cuatro quintas partes de la producción mundial. En 2024, su cuota conjunta había caído por debajo del 10 %, mientras que los fabricantes chinos concentraban más del 90 % de los envíos mundiales de módulos. Construcción naval: la cuota de los astilleros europeos en las entregas mundiales de buques comerciales cayó del 15 % en 2005 al 5 % en 2024, mientras que la de China aumentó del 19 % al 51 %, reduciendo rápidamente la diferencia en la denominada «prima de fiabilidad», incluso en segmentos complejos y de altas especificaciones como los buques metaneros (LNG). Las baterías de ion-litio, la fabricación de drones, el ferrocarril de alta velocidad, las pantallas básicas y amplios segmentos del acero de gran consumo y de la industria química han seguido trayectorias similares (véase el gráfico 2).
Sin embargo, algunas industrias occidentales no solo han sobrevivido a la competencia china, sino que han prosperado. ASML, una empresa neerlandesa con 40.000 empleados, mantiene un monopolio mundial en las máquinas de litografía por ultravioleta extremo (EUV), el equipo necesario para fabricar los semiconductores más avanzados. Ninguna empresa china ha logrado acercarse a reproducir esta tecnología, pese a una década de esfuerzos estatales concentrados.
Roche, Novartis, Eli Lilly y Novo Nordisk sustentan un sector farmacéutico que sigue dominando a escala mundial, protegido por los sistemas de patentes, la complejidad regulatoria y la profundidad científica del desarrollo integrado de medicamentos.
Los gases industriales —un caso más discreto, pero igualmente ilustrativo— siguen estando dominados por Linde, Air Liquide y Air Products, cuyo foso competitivo se basa en redes de gasoductos, plantas de separación de aire instaladas dentro de las propias instalaciones de los clientes y contratos de suministro de varias décadas que ningún competidor chino ha conseguido desplazar.
Un reducido grupo de especialistas industriales alemanes —Trumpf en láseres industriales, Beckhoff en automatización y Zeiss (a través de la Fundación Carl Zeiss) en óptica de alta gama— mantiene posiciones construidas sobre una profunda ingeniería de aplicaciones y estructuras de propiedad familiar o fundacional dispuestas a renunciar a la maximización de los resultados cíclicos en favor de una posición acumulativa.
Sin embargo, el Mittelstand en su conjunto está hoy sometido a una fuerte presión: el programa estatal chino de los «10.000 Pequeños Gigantes» está diseñado explícitamente para sustituir a gran escala el modelo de las hidden champions, y las empresas chinas ya controlan aproximadamente un tercio de la producción mundial de maquinaria.
Surge así un patrón. Las industrias en las que las empresas occidentales han perdido cuota de mercado comparten características propias de los productos básicos: productos estandarizados, fabricación escalable, tecnología modular y clientes muy sensibles al precio. Las industrias que han conservado comparten otras características: una propiedad intelectual profunda acumulada durante décadas, barreras regulatorias o de certificación, infraestructuras integradas en las instalaciones de los clientes, ingeniería de aplicaciones para clientes exigentes y estructuras de propiedad lo suficientemente pacientes como para renunciar a rentabilidades a corto plazo.
Los supervivientes no se encuentran allí donde el capital estatal chino no puede llegar, sino allí donde su capacidad de actuación es limitada. El conocimiento de ASML en litografía no puede reproducirse simplemente invirtiendo más dinero. Una patente farmacéutica no puede invalidarse por voluntad política. Y una planta de separación de aire integrada en la acería de un cliente no puede ser desplazada por una excelente fábrica situada en Guangdong.
Horizontes temporales y estructuras de propiedad
Más allá de las subvenciones existe una diferencia estructural que las empresas occidentales difícilmente pueden cerrar por sí solas. Una empresa occidental cotizada suele exigir una TIR del 12 % al 15 % para aprobar una gran inversión industrial, con períodos de recuperación de tres a siete años. Sus competidores chinos respaldados por el Estado operan con un coste de capital del 4 %, horizontes de planificación de 15 a 20 años y una tolerancia explícita a las pérdidas para alcanzar una posición estratégica.
No se trata de preferencias, sino de una consecuencia de las estructuras de propiedad. La información financiera trimestral, el accionariado disperso y la presión de los inversores activistas imponen horizontes de corto plazo a las empresas occidentales; la propiedad estatal concentrada, la financiación mediante bancos públicos y los indicadores políticos de desempeño imponen horizontes de largo plazo a las empresas chinas.
Los llamamientos para que las empresas occidentales «piensen a largo plazo» fracasan repetidamente porque quienes las dirigen siguen siendo responsables ante accionistas que piensan en términos trimestrales.
Jugar el mismo juego con reglas diferentes
La respuesta más difícil —y la más importante— va en contra del instinto empresarial occidental: adoptar explícitamente horizontes temporales al estilo chino, manteniendo al mismo tiempo un modelo operativo de estilo occidental.
En la práctica, esto significa planes estratégicos de 15 a 20 años en lugar de criterios de recuperación de la inversión de 3 a 5 años; aceptar una TIR del 8 % al 10 % en lugar del 12 % al 15 %; contar con una propiedad paciente, en manos de familias o fondos soberanos, en lugar de depender de los mercados bursátiles sujetos a la publicación de resultados trimestrales; asumir el compromiso de permanecer en un sector como un valor esencial, en lugar de maximizar la rentabilidad inmediata; y tomar decisiones por personas que permanecerán el tiempo suficiente para ver sus resultados.
Esto es más difícil de lo que parece. Las empresas financiadas por los mercados públicos de capital no pueden simplemente optar por la paciencia; sus proveedores de capital les imponen estructuralmente la impaciencia. Las empresas occidentales que han logrado igualar los horizontes temporales chinos comparten estructuras de propiedad poco habituales: empresas industriales controladas por familias, como Trumpf y Würth; grupos industriales controlados por fundaciones, como la Fundación Carl Zeiss de Alemania (propietaria de Zeiss y Schott) y la Fundación Novo Nordisk de Dinamarca, cuyo capital paciente respaldó los 25 años de investigación sobre los tratamientos GLP-1; vehículos de inversión como las fundaciones Wallenberg de Suecia, que a través de Investor AB controlan ABB, Ericsson, AstraZeneca, SKF y Atlas Copco; y empresas industriales respaldadas por fondos soberanos, como Temasek en Singapur.
Allí donde existen estas estructuras, han demostrado ser notablemente eficaces. Reproducirlas a gran escala —mediante la ampliación de vehículos público-privados inspirados en Bpifrance en Francia, KfW en Alemania o la propia Temasek, así como mediante estructuras de consorcio que compartan enormes riesgos de I+D— constituye la tarea central de cualquier estrategia industrial occidental seria. No se trata de reproducir el capitalismo de Estado, sino de reconocer que determinados resultados industriales requieren estructuras de capital que los mercados bursátiles, por su propia naturaleza, no pueden proporcionar.
El Estado desempeña un papel de apoyo.
Las políticas industriales —la CHIPS Act de Estados Unidos, el Green Deal Industrial Plan de la Unión Europea y Nova Indústria Brasil— han reducido, pero no eliminado, la diferencia en materia de subvenciones, que sigue siendo entre dos y cuatro veces superior a la de Occidente. Las medidas de defensa comercial —aranceles, ampliación de las acciones previstas en la Sección 232 y propuestas europeas equivalentes a la Sección 301— pueden ralentizar ese deterioro.
Detrás de ambas cuestiones subyace una pregunta incómoda: ¿puede el libre comercio coexistir con el capitalismo de Estado? La respuesta sincera probablemente sea negativa. El marco de la OMC vigente desde 1994 partía del supuesto de que los sistemas económicos eran comparables y de que las subvenciones constituían excepciones que debían controlarse, no una norma permanente. El modelo chino cuestiona deliberadamente ese supuesto. La cuestión ya no es si mantener el libre comercio con China, sino cómo gestionar —mediante aranceles, restricciones o protección sectorial— una situación permanente de comercio parcial con un sistema fundamentalmente diferente.
Ganar con otras reglas
El objetivo no es ganar en los términos de China, sino redefinir los términos en los que las empresas occidentales pueden ganar. No pueden convertirse en empresas chinas; sus estructuras de propiedad, sus mercados de capitales y sus sistemas políticos no lo permiten. Tampoco deberían intentarlo. Pero sí pueden elegir dónde competir: en ámbitos donde el capital estatal chino tiene una capacidad de actuación limitada. Paciencia: la investigación de Novo Nordisk sobre los tratamientos GLP-1, iniciada en la década de 1980, dio lugar a sus terapias de mayor éxito comercial cuatro décadas después. Profundidad tecnológica: la litografía por ultravioleta extremo de ASML es el resultado de treinta años de conocimiento acumulado en procesos que el capital, por sí solo, no puede comprar. Proximidad al cliente: el modelo del Mittelstand, basado en asociaciones de ingeniería específicas para cada aplicación que duran décadas con clientes industriales que valoran más la fiabilidad que el precio. Cambiar la unidad del tiempo estratégico —del trimestre a la década— es la condición previa para todo lo demás.
Las empresas que han prosperado en este entorno competitivo —entre ellas ASML, Schneider Electric, Lego, Roche, Air Liquide, Trumpf y Zeiss— no derrotaron a China jugando según las reglas de China. Tampoco son simples supervivientes que se conforman con un premio de consolación: ASML es la empresa cotizada más valiosa de Europa y Schneider Electric alcanzó unos ingresos anuales de 38.000 millones de euros. Las dificultades recientes de Novo Nordisk no invalidan este argumento: la propiedad fundacional hizo posible la apuesta de varias décadas que construyó la empresa, y ese mismo capital paciente será necesario para respaldar lo que venga después. La enseñanza estratégica es que, incluso dentro de un mismo sector, distintas empresas pueden jugar juegos muy diferentes, y las empresas occidentales pueden optar por jugar aquel que el capital estatal chino no puede seguir.
Superar al capitalismo de Estado chino no exige derrotarlo. Exige definir la victoria en otros términos y jugar una partida lo suficientemente larga para consolidarlos. A medida que China amplía sistemáticamente su presencia en nichos de ingeniería de alta especificación, estos profundos fosos tecnológicos deberán defenderse con firmeza, incluso mediante instrumentos que hace una generación habrían parecido contrarios a los principios liberales. El resto de la industria occidental debe realizar ese cambio o aceptar las consecuencias de no hacerlo.
SOURCES
- OECD, OECD MAGIC Database of Industrial Subsidies (June 2026).
- OECD, The Market Implications of Industrial Subsidies, Trade Policy Paper No. 296 (2025).
- Mario Draghi, The Future of European Competitiveness (European Commission, September 2024).
- Enrico Letta, Much More Than a Market (April 2024).
- S. Tordoir and B. Setser, Centre for European Reform (2026).
- The Wall Street Journal, China Is Devastating the Last Stronghold of German Industry (July 3rd, 2026)