
 2,34%
Competere con la Cina: giocare secondo regole diverse
Le imprese occidentali non possono competere con la Cina in termini di costo del capitale e orizzonte strategico. Devono cambiare le regole del gioco oppure accettarne le conseguenze.
Negli ultimi vent’anni, nel complesso, le imprese industriali occidentali sono state meglio gestite e più produttive delle loro controparti cinesi. Eppure hanno perso terreno. Settore dopo settore — pannelli solari, cantieristica navale, droni, batterie agli ioni di litio, veicoli elettrici e alta velocità ferroviaria — la quota di mercato mondiale è passata dai produttori occidentali a quelli cinesi. Il fenomeno è troppo costante e troppo esteso per poter essere spiegato soltanto con le difficoltà dell’Occidente.
L’asimmetria è ormai impossibile da ignorare. Ma i suoi meccanismi meritano un’analisi più approfondita. In sostanza, non è una questione di sussidi, manipolazione valutaria o pratiche sleali, per quanto importanti possano essere. È la storia di due diverse concezioni di come dovrebbe funzionare un’economia industriale e della scomoda conclusione che una potrebbe essere strutturalmente incompatibile con l’altra.
Un campo di gioco impari
La banca dati MAGIC dell’OCSE, resa pubblica nel giugno 2026, fornisce finora il quadro più chiaro di questa realtà. Le imprese cinesi ricevono in media da tre a otto volte più sostegno pubblico rispetto ai concorrenti dei Paesi OCSE (si veda il grafico 1). Ancora più importante, l’OCSE conclude che circa il 59% dell’aumento della quota di mercato globale delle imprese cinesi tra il 2005 e il 2023 è spiegabile con i sussidi ricevuti. La maggior parte del predominio industriale della Cina riflette il sostegno dello Stato, non vantaggi di produttività.
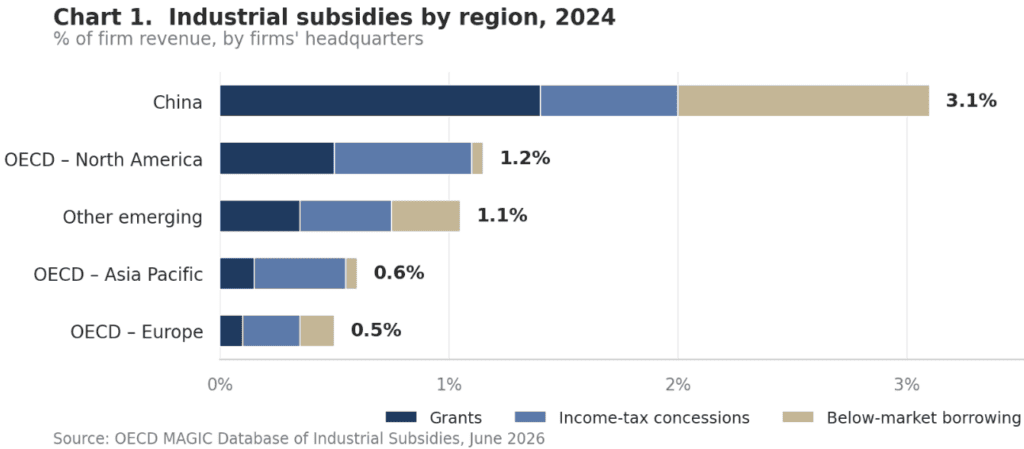
Il meccanismo va ben oltre i sussidi più visibili. La maggior parte dei prestiti alle imprese cinesi è concessa da banche statali a tassi vicini al tasso di riferimento annuale del Paese, indipendentemente dal rischio di credito. Le imprese cinesi si finanziano spesso a tassi inferiori di 200-400 punti base rispetto a quelli di imprese comparabili dei Paesi OCSE: un sussidio continuo e invisibile che opera su larga scala.
Secondo l’OCSE, il 32% delle imprese industriali cinesi è in perdita ma continua comunque a operare, sostenuto da finanziamenti concessi a condizioni inferiori a quelle di mercato, mentre concorrenti occidentali con bilanci più solidi falliscono.
Questa capacità di resistere finanziariamente non è un’anomalia bancaria; è una scelta strategica deliberata. Sun Tzu offre una chiave di lettura utile. Ne L’arte della guerra raccomanda il principio yǐ yì dài láo : attendere riposati il nemico esausto. I classici Trentasei Stratagemmi comprendono anche jiè dāo shā rén (uccidere con la spada di un altro) e gé àn guān huǒ (osservare gli incendi dall’altra riva del fiume). Queste massime descrivono un’impostazione strategica che privilegia la pazienza, l’azione indiretta e l’esaurimento dell’avversario rispetto allo scontro frontale. Si adattano in modo sorprendente alla strategia industriale cinese: investire con decisione quando gli altri arretrano, accettare perdite per rafforzare la propria posizione, lasciare che i concorrenti si logorino sotto la pressione dei margini e poi acquisirne gli asset a basso costo. La Cina non ha inventato questo approccio; la proprietà statale e il finanziamento attraverso le banche pubbliche lo rendono attuabile su scala industriale in un modo che nessuna impresa privata occidentale può eguagliare.
L’elenco si allunga
L’elenco dei settori che le imprese occidentali hanno di fatto perso è ormai lungo. Pannelli solari: nel 2005 i produttori con sede nei Paesi OCSE rappresentavano circa quattro quinti della produzione mondiale. Nel 2024 la loro quota complessiva era scesa al di sotto del 10%, mentre i produttori cinesi rappresentavano oltre il 90% delle spedizioni mondiali di moduli. Cantieristica navale: la quota dei cantieri europei nelle consegne mondiali di navi commerciali è scesa dal 15% nel 2005 al 5% nel 2024, mentre quella della Cina è salita dal 19% al 51%, colmando rapidamente il divario del cosiddetto «premio di affidabilità», anche in segmenti complessi e ad alte prestazioni come le metaniere (LNG). Le batterie agli ioni di litio, la produzione di droni, l’alta velocità ferroviaria, i display di base e ampi segmenti dell’acciaio di base e dell’industria chimica hanno seguito traiettorie analoghe (si veda il grafico 2).
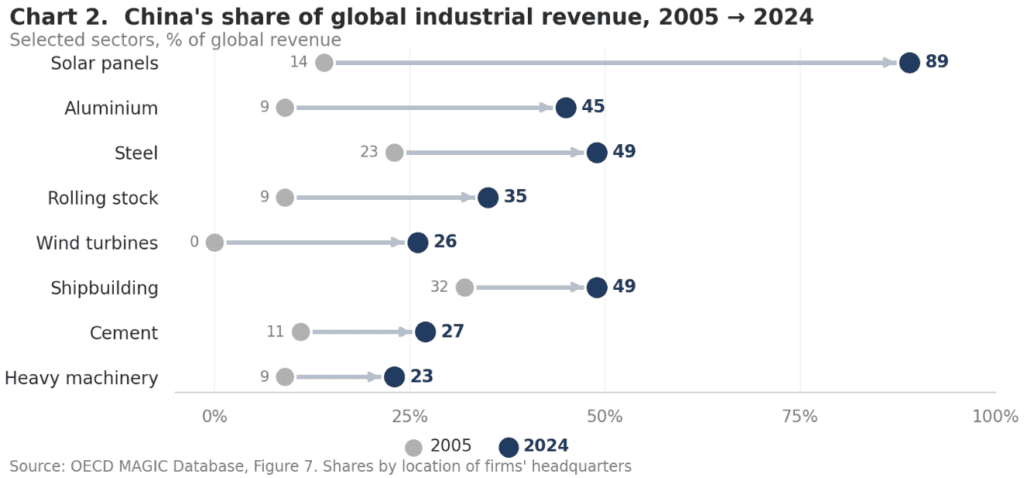
Eppure alcuni settori occidentali non solo sono sopravvissuti alla concorrenza cinese, ma hanno prosperato. ASML, azienda olandese con 40.000 dipendenti, mantiene un monopolio mondiale sulle macchine per la litografia a ultravioletti estremi (EUV), le apparecchiature necessarie per produrre i semiconduttori più avanzati. Nessuna impresa cinese è riuscita ad avvicinarsi alla riproduzione di questa tecnologia, nonostante un decennio di intensi sforzi da parte dello Stato.
Roche, Novartis, Eli Lilly e Novo Nordisk sono i pilastri di un settore farmaceutico che continua a dominare a livello mondiale, protetto dai sistemi brevettuali, dalla complessità normativa e dalla profondità scientifica della ricerca e dello sviluppo integrati dei farmaci.
I gas industriali — un caso meno appariscente ma altrettanto significativo — continuano a essere dominati da Linde, Air Liquide e Air Products, il cui vantaggio competitivo si fonda su reti di gasdotti, impianti di separazione dell’aria installati presso gli stabilimenti dei clienti e contratti di fornitura pluridecennali che nessun concorrente cinese è riuscito a sostituire.
Una ristretta fascia di specialisti industriali tedeschi — Trumpf nei laser industriali, Beckhoff nell’automazione e Zeiss (attraverso la Fondazione Carl Zeiss) nell’ottica di alta gamma — continua a occupare posizioni costruite su una profonda ingegneria applicativa e su assetti proprietari familiari o fondazionali disposti a rinunciare alla massimizzazione dei risultati nel breve periodo per rafforzare la propria posizione nel lungo termine.
Il Mittelstand nel suo complesso, tuttavia, è oggi sottoposto a una forte pressione: il programma statale cinese dei «10.000 Piccoli Giganti» è esplicitamente concepito per sostituire su larga scala il modello delle hidden champions, e le imprese cinesi controllano già circa un terzo della produzione mondiale di macchinari.
Ne emerge uno schema ricorrente. I settori nei quali le imprese occidentali hanno perso quote di mercato condividono caratteristiche tipiche delle commodity: prodotti standardizzati, produzione scalabile, tecnologie modulari e clienti fortemente orientati al prezzo. I settori che hanno mantenuto condividono invece altre caratteristiche: una profonda proprietà intellettuale accumulata nel corso dei decenni, barriere regolatorie o di certificazione, infrastrutture integrate presso i clienti, ingegneria applicativa per clienti esigenti e assetti proprietari sufficientemente pazienti da rinunciare ai rendimenti di breve periodo.
I sopravvissuti non operano nei settori in cui il capitale statale cinese non può arrivare, ma in quelli in cui il suo effetto è limitato. Il know-how di ASML nella litografia non può essere replicato semplicemente spendendo di più. Un brevetto farmaceutico non può essere annullato dalla volontà politica. E un impianto di separazione dell’aria installato all’interno di un’acciaieria del cliente non può essere superato da un’eccellente fabbrica nel Guangdong.
Orizzonti temporali e assetti proprietari
Al di là dei sussidi esiste un divario strutturale che le imprese occidentali difficilmente possono colmare da sole. Una tipica società occidentale quotata richiede un TIR compreso tra il 12% e il 15% per approvare un grande investimento industriale, con tempi di rientro dell’investimento compresi tra tre e sette anni. I concorrenti cinesi sostenuti dallo Stato operano invece con un costo del capitale del 4%, orizzonti di pianificazione di 15-20 anni e una tolleranza esplicita alle perdite per conseguire una posizione strategica.
Non si tratta di preferenze, ma di una conseguenza degli assetti proprietari. La rendicontazione trimestrale, l’azionariato diffuso e la pressione degli investitori attivisti impongono orizzonti di breve periodo alle imprese occidentali; la proprietà statale concentrata, il finanziamento attraverso banche pubbliche e gli indicatori politici di performance impongono orizzonti di lungo periodo a quelle cinesi.
Gli appelli affinché le imprese occidentali «pensino nel lungo termine» falliscono ripetutamente perché le imprese che dovrebbero farlo continuano a rispondere ad azionisti che ragionano su base trimestrale.
Giocare lo stesso gioco con regole diverse
La risposta più difficile — e la più importante — va contro l’istinto delle imprese occidentali: adottare esplicitamente orizzonti temporali di tipo cinese mantenendo al tempo stesso un modello operativo di tipo occidentale.
In pratica, ciò significa piani strategici di 15-20 anni invece di criteri di rientro dell’investimento di 3-5 anni; accettare un TIR dell’8-10% invece del 12-15%; fare affidamento su una proprietà paziente, familiare o sostenuta da fondi sovrani, invece che sul capitale raccolto nei mercati azionari soggetti alla rendicontazione trimestrale; considerare la permanenza in un settore come un valore fondamentale anziché massimizzare i rendimenti immediati; e affidare le decisioni a persone che rimarranno in azienda abbastanza a lungo da vederne gli effetti.
È più difficile di quanto sembri. Le imprese finanziate attraverso i mercati azionari non possono semplicemente scegliere la pazienza: sono i loro finanziatori a imporre strutturalmente un approccio di breve periodo. Le imprese occidentali che hanno saputo adottare orizzonti temporali simili a quelli cinesi condividono assetti proprietari insoliti: imprese industriali a controllo familiare come Trumpf e Würth; gruppi controllati da fondazioni, tra cui la Fondazione Carl Zeiss in Germania (proprietaria di Zeiss e Schott) e la Fondazione Novo Nordisk in Danimarca, il cui capitale paziente ha sostenuto i 25 anni di ricerca sui trattamenti GLP-1; veicoli di investimento come le fondazioni Wallenberg in Svezia che, attraverso Investor AB, controllano ABB, Ericsson, AstraZeneca, SKF e Atlas Copco; e imprese industriali sostenute da fondi sovrani come Temasek a Singapore.
Laddove queste strutture esistono, si sono dimostrate straordinariamente efficaci. Riprodurle su larga scala — ampliando strumenti pubblico-privati sul modello di Bpifrance in Francia, KfW in Germania o della stessa Temasek, e creando strutture consortili capaci di condividere enormi rischi di ricerca e sviluppo — rappresenta il compito centrale di qualsiasi seria strategia industriale occidentale. Non si tratta di replicare il capitalismo di Stato, ma di riconoscere che alcuni risultati industriali richiedono strutture di capitale che i mercati azionari, per loro natura, non possono fornire.
Il ruolo del governo è di supporto. Le politiche industriali — il CHIPS Act degli Stati Uniti, il Green Deal Industrial Plan dell’Unione europea e Nova Indústria Brasil — hanno ridotto, ma non eliminato, il divario nei sussidi, che rimane ancora da due a quattro volte superiore ai livelli occidentali. Le misure di difesa commerciale — dazi, ampliamento delle misure previste dalla Section 232 e proposte europee equivalenti alla Section 301 — possono rallentare l’erosione.
Dietro entrambe si cela una domanda scomoda: il libero scambio può coesistere con il capitalismo di Stato? La risposta più onesta è probabilmente no. Il quadro dell’OMC introdotto nel 1994 presupponeva sistemi economici comparabili, nei quali i sussidi rappresentavano eccezioni da controllare e non una regola strutturale. Il modello cinese mette deliberatamente in discussione questo presupposto. La questione non è più se mantenere il libero scambio con la Cina, ma come gestire — attraverso dazi, restrizioni o protezione settoriale — una condizione permanente di commercio parziale con un sistema profondamente diverso.
Vincere a condizioni diverse
L’obiettivo giusto non è vincere secondo le regole della Cina, ma ridefinire le condizioni alle quali le imprese occidentali possono vincere. Non possono diventare imprese cinesi: i loro assetti proprietari, i mercati dei capitali e i sistemi politici non lo consentono. Né dovrebbero volerlo. Possono però scegliere dove competere: negli ambiti in cui il capitale statale cinese ha una capacità d’azione limitata. Pazienza: la ricerca di Novo Nordisk sui trattamenti GLP-1, iniziata negli anni Ottanta, ha portato alle sue terapie di maggiore successo quattro decenni dopo. Profondità tecnologica: la litografia a ultravioletti estremi di ASML è il risultato di trent’anni di conoscenze di processo accumulate che il capitale, da solo, non può acquistare. Vicinanza al cliente: il modello del Mittelstand, fondato su partnership ingegneristiche specifiche per le applicazioni che durano decenni con clienti industriali che attribuiscono maggiore valore all’affidabilità che al prezzo. Il passaggio dell’unità del tempo strategico — dal trimestre al decennio — è la condizione preliminare per tutto il resto.
Le imprese che hanno prosperato in questa competizione — tra cui ASML, Schneider Electric, Lego, Roche, Air Liquide, Trumpf e Zeiss — non hanno sconfitto la Cina giocando secondo le regole della Cina. Non sono nemmeno semplici sopravvissuti di consolazione: ASML è la società quotata di maggior valore in Europa e Schneider Electric ha raggiunto un fatturato annuo di 38 miliardi di euro. Le recenti difficoltà di Novo Nordisk non smentiscono questa tesi: la proprietà della fondazione ha sostenuto l’investimento pluridecennale che ha costruito l’azienda, e lo stesso capitale paziente sarà necessario per sostenere ciò che verrà in futuro. L’insegnamento strategico è che, all’interno dello stesso settore, imprese diverse possono giocare partite molto diverse, e le imprese occidentali possono scegliere quella che il capitale statale cinese non è in grado di seguire.
Prevalere sul capitalismo di Stato cinese non richiede di sconfiggerlo. Richiede di definire la vittoria secondo criteri diversi e di giocare una partita sufficientemente lunga perché tali criteri si consolidino. Man mano che la Cina estende sistematicamente la propria presenza nelle nicchie dell’ingegneria ad alta specializzazione, questi profondi vantaggi tecnologici dovranno essere difesi con determinazione, anche attraverso strumenti che una generazione fa sarebbero sembrati illiberali. Il resto dell’industria occidentale dovrà compiere questa trasformazione oppure accettarne le conseguenze.
SOURCES
- OECD, OECD MAGIC Database of Industrial Subsidies (June 2026).
- OECD, The Market Implications of Industrial Subsidies, Trade Policy Paper No. 296 (2025).
- Mario Draghi, The Future of European Competitiveness (European Commission, September 2024).
- Enrico Letta, Much More Than a Market (April 2024).
- S. Tordoir and B. Setser, Centre for European Reform (2026).
- The Wall Street Journal, China Is Devastating the Last Stronghold of German Industry (July 3rd, 2026)